Strategien · Guide
Stillhalter-Strategie: Optionen verkaufen erklärt, mit Daten seit 1988
Von Thomas MehlitzStand: 20 Min. Lesezeit
Dieser Leitfaden beschreibt die Mechanik des Optionsverkaufs, die vier Grundstrukturen mit Rechenbeispielen, 19,8 Jahre Tagesdaten von vier Cboe-Strategieindizes und den Kapitalbedarf bei drei Brokern mit deutschem Angebot. Er beschreibt, was war und wie es funktioniert. Er empfiehlt keine Strategie und ersetzt keine Anlageberatung.
Was ist ein Stillhalter?
Ein Stillhalter ist die Gegenpartei des Optionskäufers: Er verpflichtet sich, den Basiswert bei Ausübung zu liefern (Call) oder abzunehmen (Put), und erhält dafür den Optionspreis [1]. Die BaFin beschreibt das Optionsgeschäft als Vereinbarung, die einer Partei das Anrecht einräumt, ein Gut zu einem festgelegten Preis zu kaufen oder zu verkaufen, wofür der Käufer eine Prämie zahlt [4]. Rechtlich zählt der Optionsvertrag zu den derivativen Geschäften nach § 2 Abs. 3 WpHG [5], und das Gesetz nennt die Stillhalterprämie beim Namen: § 20 Abs. 1 Nr. 11 EStG [6]. Wie diese Prämien steuerlich behandelt werden, erklärt der Steuer-Überblick.
Käufer und Stillhalter tragen entgegengesetzte Risiken. Der Käufer schuldet nur die Optionsprämie [4]. Der Stillhalter trägt das Kursrisiko des Basiswerts: beim ungedeckten Call ohne Obergrenze, beim ungedeckten Put bis zum Kurs null [7].
| Käufer (Long) | Stillhalter (Short) | |
|---|---|---|
| Position | Recht auszuüben | Pflicht zu liefern oder abzunehmen |
| Prämie | zahlt sie | erhält sie |
| Höchstverlust bei Call | die Prämie | unbegrenzt, wenn der Call ungedeckt ist |
| Höchstverlust bei Put | die Prämie | Basispreis minus Prämie, wenn der Kurs auf null fällt |
| Wirkung der Restlaufzeit | der Zeitwert schwindet zu seinen Lasten | der Zeitwert schwindet zu seinen Gunsten |
| Mögliche Enden | ausüben, verkaufen, verfallen lassen | Zuteilung, Glattstellung, Verfall |
Wie funktionieren Zuteilung und Glattstellung?
Übt ein Käufer aus, bestimmt die Clearingstelle per Zufallsverfahren einen Stillhalter, der erfüllen muss: die Zuteilung (englisch Assignment) [8]. Die OCC, die US-Clearingstelle, verteilt Ausübungen zufällig auf ihre Clearingmitglieder, und das Mitglied weist sie nach einer börsenzugelassenen Methode, meist Zufall oder „first in, first out“, seinen Kunden mit Short-Positionen zu [8]. Bei amerikanischen Optionen kann die Zuteilung an jedem Börsentag bis zum Verfall eintreffen [8, 7]. Nach OCC-Angaben üben Käufer nur rund 7 % der Optionen aus, die meisten Ausübungen fallen nahe dem Verfall an [8].
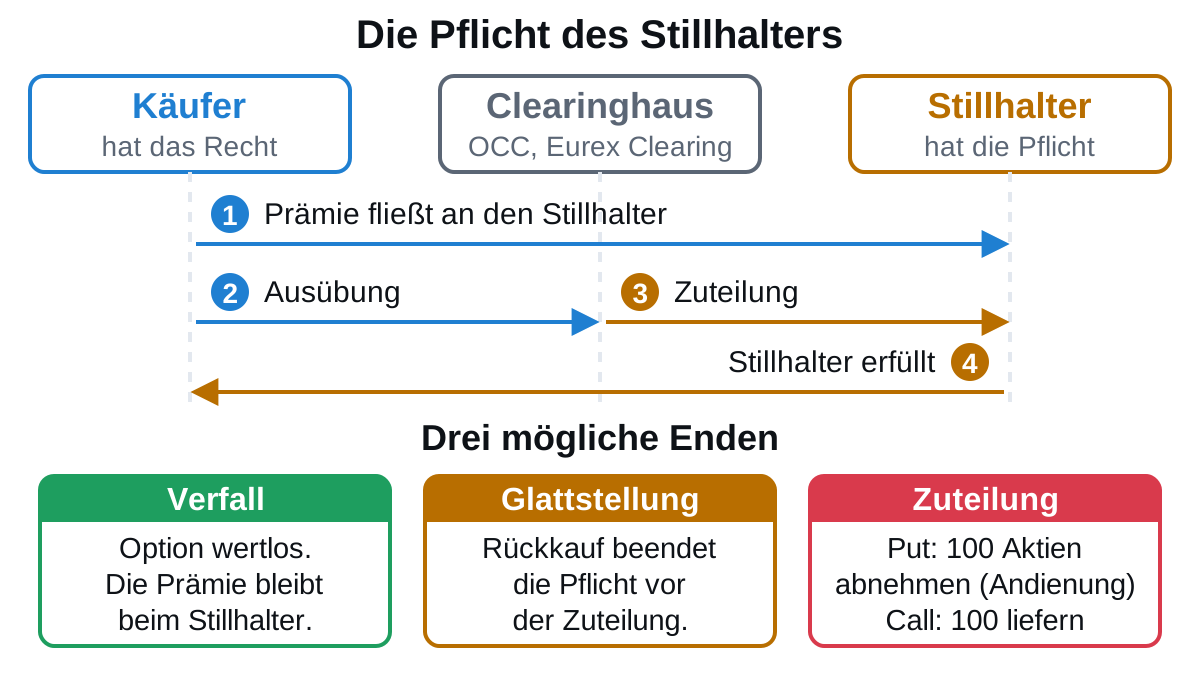
Die Pflicht des Stillhalters im Ablauf: Prämie, Ausübung, Zuteilung, Erfüllung und die drei möglichen Enden.
Welche Option wie erfüllt wird, hängt vom Produkt ab. Aktienoptionen an der Eurex sind meist amerikanisch, umfassen je nach Serie 1 bis 5.000 Aktien (die gezeigte TotalEnergies-Option 100) und liefern zwei Börsentage nach Ausübung physisch [9, 36]. Die Indexoption OESX auf den EURO STOXX 50 ist europäisch, wird in bar abgerechnet und bewertet einen Indexpunkt mit 10 EUR [10]. Was bei der Zuteilung eines Puts auf einen US-ETF im Depot geschieht, beschreibt der Beitrag Optionen auf US-ETFs: PRIIPs, Zuteilung und Folgen.
Eine Glattstellung (englisch Closing) beendet die Pflicht, weil du die Option zurückkaufst. Die OCC verarbeitet Rückkäufe vor den Ausübungen, deshalb ist ein am selben Handelstag zurückgekaufter Short in dieser Nacht nicht mehr zuteilbar [8]. Das Rollen, also Rückkauf plus Neuverkauf mit späterem Verfall oder anderem Basispreis, rechnet der Roll-Rechner durch. Am Verfall übt die OCC Aktienoptionen aus, die mindestens 0,01 USD im Geld liegen, sofern der Inhaber nichts anderes anweist [8]. Das Zuteilungsrisiko steigt bei Short Calls vor dem Ex-Dividenden-Termin [8].
Fällt der Sekundärmarkt aus, etwa bei einem Handelsstopp, bleibt der Stillhalter bis zur Zuteilung oder zum Verfall verpflichtet [7]. Gerät der Kurs gegen dich, darf der Broker nach den Angaben der OCC Positionen mit wenig oder ohne Vorwarnung liquidieren [7].
Welche Stillhalter-Strategien gibt es?
Es gibt vier Grundstrukturen: Cash-Secured Put, Covered Call, Short Strangle und Credit Spread. Alle Beispiele nutzen Rechenwerte statt Marktpreise, einen Kontrakt zu 100 Aktien, bei Verfall und vor Gebühren und Steuern. Die Tabelle zeigt die Kennzahlen der Beispiele auf einen Blick.
| Struktur | Verkauft | Höchstgewinn | Höchstverlust | Break-even |
|---|---|---|---|---|
| Cash-Secured Put | Put, Kapital hinterlegt | 120 USD | 4.880 USD | 48,80 USD |
| Covered Call | Call auf 100 gehaltene Aktien | 600 USD | 4.900 USD | 49,00 USD |
| Short Strangle | Put und Call | 290 USD | Put-Seite 9.210 USD, Call-Seite unbegrenzt | 92,10 und 107,90 USD |
| Put Credit Spread | Put, tieferer Put gekauft | 90 USD | 410 USD | 94,10 USD |
Cash-Secured Put: Put verkaufen mit hinterlegtem Kapital
Der Cash-Secured Put verkauft einen Put und hinterlegt Basispreis mal 100 als Barmittel für die mögliche Andienung. Er ist die Struktur hinter dem Cboe-Index PUT, der monatlich Puts auf den S&P 500 am Geld verkauft und Treasury Bills als Sicherheit hält [11].
Beispiel
Put auf 100 Aktien, Basispreis 50 USD, Prämie 1,20 USD
- Einnahme: 1,20 USD × 100 = 120 USD sofort.
- Gebundenes Kapital: 50 USD × 100 = 5.000 USD.
- Break-even: 50,00 USD − 1,20 USD = 48,80 USD.
- Höchstverlust: (48,80 USD × 100) = 4.880 USD, wenn die Aktie wertlos wird.
Cash-Secured Put: Gewinn und Verlust bei Verfall
Verkaufter Put, Basispreis 50 USD, Prämie 1,20 USD je Aktie, je Kontrakt mit 100 Aktien. Der Gewinn endet bei 120 USD, unterhalb von 48,80 USD am Verfall beginnt der Verlust.
Quelle: Eigene Rechnung, bei Verfall, vor Gebühren und Steuern
Kapitalbindung, annualisierte Rendite und Andienungswahrscheinlichkeit rechnet der Cash-Secured-Put-Rechner.
Covered Call: Call auf gehaltene Aktien verkaufen
Der Covered Call verkauft einen Call gegen 100 gehaltene Aktien: Die Prämie senkt den Einstandskurs, der Basispreis begrenzt den Gewinn. Der Cboe-Index BXM hält den S&P 500 und verkauft monatlich Calls am Geld, der BXY Calls zwei Prozent aus dem Geld [12, 13]. Der BXM vereinnahmte laut Cboe seit Mai 2006 im Schnitt 1,7 % Bruttoprämie pro Monat [14].
Beispiel
100 Aktien zu 50 USD, Call mit Basispreis 55 USD, Prämie 1,00 USD
- Einnahme: 1,00 USD × 100 = 100 USD sofort.
- Höchstgewinn: (55 − 50 + 1) USD × 100 = 600 USD, wenn der Kurs bei Verfall mindestens 55 USD beträgt.
- Break-even: 50 USD − 1 USD = 49 USD.
- Höchstverlust: 49 USD × 100 = 4.900 USD, wenn die Aktie wertlos wird.
Covered Call: Gewinn und Verlust bei Verfall
100 Aktien zu 50 USD und ein verkaufter Call mit Basispreis 55 USD und 1,00 USD Prämie je Aktie. Oberhalb von 55 USD bleibt der Gewinn bei 600 USD stehen.
Quelle: Eigene Rechnung, bei Verfall, vor Gebühren und Steuern
Prämienrendite, Gesamtertrag bei Ausübung und Szenariotabelle liefert der Covered-Call-Rechner. Wer Cash-Secured Put und Covered Call nacheinander fährt, nutzt die Wheel-Strategie; der Wheel-Strategie-Rechner rechnet einen Zyklus durch.
Short Strangle: Put und Call gleichzeitig verkaufen
Der Short Strangle verkauft einen Put und einen Call mit verschiedenen Basispreisen und gewinnt, solange der Kurs zwischen den beiden Break-evens bleibt. Die OCC schreibt zur Kombination aus Put und Call auf demselben Basiswert, dass das mögliche Risiko unbegrenzt ist [7].
Beispiel
Basiswert 100 USD, Put 95 USD für 1,50 USD, Call 105 USD für 1,40 USD
- Einnahme: (1,50 + 1,40) USD × 100 = 290 USD.
- Break-evens: 95 − 2,90 = 92,10 USD und 105 + 2,90 = 107,90 USD.
- Höchstverlust Put-Seite: 92,10 USD × 100 = 9.210 USD; Call-Seite unbegrenzt.
Short Strangle: Gewinn und Verlust bei Verfall
Verkaufter Put (Basispreis 95 USD, Prämie 1,50 USD) und verkaufter Call (Basispreis 105 USD, Prämie 1,40 USD). Der Gewinn von 290 USD gilt zwischen 95 und 105 USD, nach beiden Seiten wächst der Verlust.
Quelle: Eigene Rechnung, bei Verfall, vor Gebühren und Steuern
Credit Spread: Verlust durch einen Kauf begrenzen
Der Credit Spread verkauft eine Option und kauft gleichzeitig eine weiter entfernte der gleichen Art; der Kauf begrenzt den Verlust des intakten Spreads, dessen beide Optionen denselben Verfall und dieselbe Abrechnung haben, auf die Differenz der Basispreise minus den Credit. Der Cboe-Index CNDR führt das auf beiden Seiten aus (Iron Condor): Er verkauft monatlich Put (Delta etwa −0,20) und Call (Delta etwa 0,20) und kauft Put (Delta etwa −0,05) und Call (Delta etwa 0,05) [15, 37].
Beispiel
Put Credit Spread: verkaufter Put 95 USD für 1,50 USD, gekaufter Put 90 USD für 0,60 USD
- Credit: (1,50 − 0,60) USD × 100 = 90 USD.
- Höchstverlust des intakten Spreads: (95 − 90 − 0,90) USD × 100 = 410 USD.
- Break-even: 95 − 0,90 = 94,10 USD.
Put Credit Spread: Gewinn und Verlust bei Verfall
Verkaufter Put mit Basispreis 95 USD (1,50 USD) und gekaufter Put mit Basispreis 90 USD (0,60 USD). Gewinn höchstens 90 USD, Verlust des intakten Spreads höchstens 410 USD.
Quelle: Eigene Rechnung, bei Verfall, vor Gebühren und Steuern
Wie schnitten die Stillhalter-Indizes gegen den S&P 500 ab?
Im gemeinsamen Tagesfenster vom 03.01.2007 bis 28.10.2026 erzielte keiner der vier Cboe-Stillhalter-Indizes die Rendite des S&P 500 Total Return, alle hatten aber eine geringere Volatilität und einen kleineren maximalen Rückgang [2, 16, 17, 18, 3]. Die vier Indizes bilden die vier Strukturen mit festen Regeln nach:
| Index | Struktur | Regel laut Cboe |
|---|---|---|
| PUT | Cash-Secured Put | Puts am Geld auf den S&P 500, meist am dritten Freitag verkauft, Treasury Bills als Sicherheit [11] |
| BXM | Covered Call | Long S&P 500, Calls am Geld monatlich verkauft [12] |
| BXY | Covered Call, 2 % aus dem Geld | Long S&P 500, Calls zwei Prozent aus dem Geld, meist am dritten Freitag [13] |
| CNDR | Iron Condor | Put (Delta −0,20) und Call (Delta 0,20) verkauft, Put (Delta −0,05) und Call (Delta 0,05) gekauft, monatlich [15, 37] |
Methode. Grundlage sind die täglichen Schlusswerte der vier Cboe-Total-Return-Indizes, heruntergeladen am 29.10.2026 [2, 16, 17, 18], und die Tagesschlusswerte des S&P 500 Total Return [3]. Es sind Indexwerte, keine Preise einzelner Optionen. Die Rendite pro Jahr ist die geometrische Rate über die Kalendertage, die Volatilität die Standardabweichung der einfachen Tagesrenditen mal Wurzel aus 252, der maximale Rückgang der größte Rückgang vom bisherigen Höchststand auf Schlusskursbasis. Die PUT-Datei der Cboe enthält vor dem 03.01.2007 nur Einzelwerte mit Lücken von bis zu drei Jahren [2]. Das gemeinsame Fenster beginnt deshalb am 03.01.2007.
Die Tabelle zeigt das Ergebnis über 19,82 Jahre mit 4.984 gemeinsamen Handelstagen [2, 16, 17, 18, 3].
| Index | Rendite p. a. | Volatilität p. a. | Maximaler Rückgang | Rendite je Volatilität |
|---|---|---|---|---|
| PUT | 7,3 % | 13,8 % | −37,1 % | 0,53 |
| BXM | 6,1 % | 14,2 % | −40,1 % | 0,43 |
| BXY | 8,2 % | 18,7 % | −44,8 % | 0,44 |
| CNDR | 1,0 % | 7,8 % | −19,7 % | 0,13 |
| S&P 500 Total Return | 11,0 % | 19,6 % | −55,3 % | 0,56 |
Die letzten zehn Jahre, vom 28.10.2016 bis 28.10.2026 mit 2.510 Handelstagen, zeigen ein ähnliches Bild mit höheren Renditen für PUT, BXM, BXY und den S&P 500 Total Return; der CNDR liegt mit 0,9 % leicht unter seinem Wert im langen Fenster (1,0 %) [2, 16, 17, 18, 3].
| Index | Rendite p. a. | Volatilität p. a. | Maximaler Rückgang | Rendite je Volatilität |
|---|---|---|---|---|
| PUT | 8,7 % | 12,7 % | −28,9 % | 0,68 |
| BXM | 8,1 % | 13,1 % | −30,3 % | 0,62 |
| BXY | 10,8 % | 14,8 % | −31,4 % | 0,73 |
| CNDR | 0,9 % | 7,4 % | −19,5 % | 0,13 |
| S&P 500 Total Return | 15,7 % | 18,1 % | −33,8 % | 0,87 |
Wertentwicklung von 100 USD: PUT, BXM, CNDR und S&P 500 Total Return
Von 100 am 03.01.2007 stiegen der S&P 500 Total Return auf 795,7, der PUT auf 403,5, der BXM auf 322,1 und der CNDR auf 121,8. Halbjahresendwerte, der letzte Punkt ist der 28.10.2026.
Quelle: Eigene Rechnung aus Cboe-Tagesschlusswerten und S&P-500-Total-Return-Werten, 03.01.2007 bis 28.10.2026 [2, 16, 18, 3]
Der PUT hatte ein Beta von 0,63 zum S&P 500 Total Return, bei einer Korrelation der Tagesrenditen von 0,90. Beim BXM lagen Beta und Korrelation bei 0,66 und 0,91, beim BXY bei 0,77 und 0,81, beim CNDR bei 0,14 und 0,34 (Tagesrenditen, 03.01.2007 bis 28.10.2026) [2, 16, 17, 18, 3]. Cboe nennt für den PUT über denselben Zeitraum ein Beta von 0,6 [11].
Über längere Zeit sehen die Reihen so aus: Seit dem 01.06.1988 erzielte der BXY 10,4 % pro Jahr bei 16,0 % Volatilität und der CNDR 5,5 % bei 7,3 %, der S&P 500 Total Return 11,4 % bei 17,8 % [17, 18, 3]. Der PUT stieg vom 04.03.1991 (153,50) bis 28.10.2026 (3.727,14) um 9,4 % pro Jahr, der S&P 500 Total Return im selben Zeitraum um 11,1 % [2, 3]. Für die PUT-Zahl dienen nur zwei Endwerte, weil die Cboe-Datei dazwischen bis 2007 Lücken hat.
Gegenprobe. Das Cboe-Factsheet nennt für den PUT vom 03.01.2007 bis 30.09.2026 auf Monatsendwerten 7,2 % Rendite, 10,7 % Volatilität und −32,7 % Rückgang, für den S&P 500 Total Return 11,0 %, 15,4 % und −50,9 % [11]. Dieselbe Rechnung mit Monatsendwerten aus den heruntergeladenen Dateien ergab dieselben Werte. Die höheren Volatilitäts- und Rückgangswerte in den Tabellen oben stammen aus der Tagesbasis: Sie erfasst die tiefsten Schlusskurse, die Monatsenden verpassen.
Die Cboe-Indizes sind hypothetische, nicht direkt handelbare Rechnungen. Sie enthalten keine Gebühren, Geld-Brief-Spannen, Margin-Kosten oder Steuern, und die Vergangenheit sagt nichts über künftige Ergebnisse. Vor dem Start der Indizes (PUT 20.06.2007, BXM 11.04.2002, BXY 20.03.2006, CNDR 03.08.2015) hat die Cboe die Werte rückwirkend berechnet, es sind dort also Backtests [11, 12, 13, 37]. Die Auswahl des Zeitraums verändert das Bild: Bis zum 03.01.2007 fehlen für den PUT Tageswerte, und das gemeinsame Fenster beginnt vor der Finanzkrise 2008 [2].
Was sagen Studien zur Volatilitätsrisikoprämie?
Studien fanden mehrfach, dass Käufer von S&P-500-Optionen im Mittel mehr zahlten, als die Optionen später einbrachten, nennen den Überschuss aber eine Prämie für übernommenes Risiko und keinen risikofreien Gewinn. Die Tabelle fasst die verwendeten Studien nach ihren Kernaussagen zusammen.
| Studie | Daten | Kernaussage |
|---|---|---|
| Bakshi und Kapadia (2003) [19] | delta-gesicherte S&P-500-Optionen | Die Positionen erzielten im Schnitt Renditen unter null, was für eine negative Volatilitätsrisikoprämie spricht. |
| Coval und Shumway (2001) [20] | Indexoptionen | Zero-Beta-Straddles am Geld verloren im Schnitt etwa 3 % pro Woche. |
| Carr und Wu (2009) [21] | fünf Aktienindizes, 35 Einzelaktien | Die Autoren messen die Prämie als Differenz zwischen realisierter Varianz und Variance-Swap-Satz. |
| Bondarenko (2014) [22] | historische S&P-500-Putpreise | Die Puts waren zu teuer für gängige Bewertungsmodelle; keines der geprüften Modelle erklärt das. |
| Israelov und Nielsen (2015) [23] | Covered Calls | Ein Covered Call sammelt Aktien- und Volatilitätsprämie, trägt aber ein Reversal-Risiko ohne Entschädigung. |
| Black und Szado (2016) [24] | sechs Cboe-Indizes, mitte 1986 bis Ende 2015 | PUT 10,13 % pro Jahr bei 10,16 % Volatilität; CNDR mit 7,23 % die niedrigste Volatilität. |
| Asset Consulting Group (2012) [25] | BXM, PUT, BXY, CLL, 30.06.1986 bis 31.12.2011 | PUT wuchs um 1.153 %, BXM um 830 %, S&P 500 um 807 %; Volatilität etwa 30 % niedriger. |
| Wilshire Analytics (2016) [26] | fünf Cboe-Indizes, 30.06.1986 bis 30.06.2016 | Der maximale Rückgang lag im Schnitt 24 % unter dem des S&P 500. |
Zwei Einschränkungen gehören dazu. Die Studien von Black und Szado, der Asset Consulting Group und von Wilshire hat die Cboe in Auftrag gegeben oder mitfinanziert, die Cboe-Mitteilungen geben ihre Befunde wieder [24, 25, 26]. Black und Szado (2022) fanden für alle sechs Cboe-Indizes über mehr als 35 Jahre positives Alpha, merken aber an, dass dieses Alpha eher Risikoprämie für die Short-Volatility-Position sein kann als echte risikobereinigte Mehrleistung [27]. Israelov und Nielsen zerlegten den Covered Call: Die Short-Volatility-Position erreichte eine Sharpe Ratio nahe 1,0 bei weniger als 10 % des Risikos, das Aktienrisiko trug den Großteil des Risikos [23].
Wie groß waren die Verluste in Finanzkrise, 2018 und 2020?
Die Stillhalter-Indizes verloren in jeder der fünf betrachteten Krisenphasen weniger als der S&P 500 Total Return, aber nie wenig: Im Corona-Crash fiel der PUT vom 20.02. bis 23.03.2020 um bis zu 28,9 %, in der Finanzkrise um bis zu 37,1 % [2, 3]. Die Grafik zeigt den größten Rückgang vom Höchst- zum Tiefststand innerhalb fester Fenster.
Größter Rückgang in fünf Marktphasen: PUT, BXM, CNDR und S&P 500 Total Return
In der Finanzkrise verlor der PUT bis zu 37,1 %, der BXM 40,1 % und der S&P 500 55,3 %. Der CNDR verlor in keiner Phase mehr als 10,6 %.
Quelle: Eigene Rechnung aus Tagesschlusswerten, größter Rückgang innerhalb der Fenster 09.10.2007 bis 09.03.2009, 26.01. bis 28.02.2018, 20.09. bis 24.12.2018, 19.02. bis 23.03.2020 und 03.01. bis 12.10.2022 [2, 16, 18, 3]
Der VIX, Cboes Index für die erwartete Schwankung des S&P 500, schloss am 20.11.2008 bei 80,86 und am 16.03.2020 bei 82,69 [28]. Am 05.02.2018 sprang er an einem Tag von 17,31 (Schluss vom 02.02.) auf 37,32 [28]. Dieser Februar 2018 kostete die monatlichen Index-Strukturen vergleichsweise wenig: PUT −7,6 %, BXM −7,7 % [2, 16]. Ein Index kennt aber weder Margin Call noch Zwangsliquidation, und ein Broker darf Positionen mit wenig oder ohne Vorwarnung schließen [7, 29]. Ein gehebeltes Konto kann stärker verlieren und zwangsliquidiert werden, ein kleiner dimensioniertes weniger: Ein Baustein mit −37,1 % und 50 % Depotgewicht bei unverändertem übrigen Vermögen ergibt rund −18,6 % auf Kontoebene (eigene Rechnung, vor Kosten). Die Indexwerte sind deshalb für ein einzelnes Konto weder Unter- noch Obergrenze.
Über Kalenderjahre zeigt der PUT ein gemischtes Bild. In 5 der 18 vollen Jahre von 2008 bis 2025 lag er vor dem S&P 500 Total Return (2008, 2009, 2011, 2015, 2022), in 13 dahinter; das arithmetische Mittel seiner Jahresrenditen lag bei 7,6 % [2, 3]. In drei Jahren war seine Rendite negativ: 2008 (−26,8 %), 2018 (−5,9 %) und 2022 (−7,7 %) [2]. 2018 verlor er dabei mehr als der S&P 500 (−4,4 %) [2, 3].
Kalenderjahresrenditen 2008 bis 2025: PUT und S&P 500 Total Return
2008, 2009, 2011, 2015 und 2022 lag der PUT vorn, in den übrigen 13 Jahren der S&P 500 Total Return. 2018 verlor der PUT mit 5,9 % mehr als der Aktienindex mit 4,4 %.
Quelle: Eigene Rechnung aus Jahresendwerten der Tagesschlusswerte [2, 3]; für 2011 bis 2025 deckungsgleich mit den Kalenderjahreswerten im Cboe-Factsheet [11]
Ein Stillhalter kann mehr verlieren als die Prämie: beim ungedeckten Call unbegrenzt, beim Put bis zum Kurs null abzüglich Prämie [7]. Der CNDR begrenzte die Verluste im Datenfenster (maximal −19,7 %), erzielte dafür aber nur 1,0 % pro Jahr [18].
Wie viel Kapital und Margin brauchst du als Stillhalter?
Ein voll besicherter Put bindet Basispreis mal 100 als Barmittel [38]. Ein ungedeckter Short Put auf Margin verlangt nach der IBKR-Formel im Beispiel unten nur 1.120 statt 5.000 USD, setzt aber das Risiko der Nachschusspflicht und Zwangsliquidation voraus [30, 29]. Die Tabelle vergleicht drei Broker mit deutschem Angebot nach denselben Kriterien, Stand 29.10.2026. „Nicht genannt“ heißt: Der Anbieter nennt die Angabe nicht auf seiner Seite.
| Kriterium | Interactive Brokers (Ireland) | LYNX | CapTrader |
|---|---|---|---|
| Optionen schreiben | Mindestens 2.000 EUR Nettoliquidationswert für ungedeckte Optionspositionen [30] | Nur im Margin-Konto, Portfoliowert mindestens 2.000 EUR, Mindestalter 21 [29] | Margin-Konto ab 21 Jahren; die Seite nennt keine Regeln fürs Schreiben, warnt aber vor Stillhaltergeschäften [31] |
| Mindesteinzahlung | Keine Mindesteinlage genannt, die Preisseite nennt „no account minimums“ [32] | Keine Mindesteinzahlung, empfohlen ab 3.000 EUR [33] | Kontoeröffnung ab 2.000 EUR [34] |
| Margin-Methode für Europa | Regelbasiert oder Portfolio Margin; Portfolio Margin ab 110.000 USD Nettoliquidationswert [30] | Nicht genannt, keine Prozentsätze [29] | Nicht genannt [31] |
| Hinweis zum Risiko | Hausmargin kann höher sein als die Mindestformel [30] | Verlust kann größer sein als die Einlage; Liquidation ohne Vorabinformation möglich [29] | Stillhaltergeschäfte seien nicht für alle Anleger geeignet [31] |
IBKR veröffentlicht für Aktienoptionen Formeln, die sich auf die Beispiele aus diesem Beitrag anwenden lassen. Die Margin eines Short Puts ist der Put-Preis plus der größere Wert aus 20 % des Kurses minus Betrag aus dem Geld und 10 % des Basispreises [30]. Beim Short Strangle zählt die größere Put- oder Call-Margin plus die Prämie der anderen Seite, beim Spread die Differenz der Basispreise [30].
| Beispiel | Margin nach der IBKR-Formel | Zum Vergleich |
|---|---|---|
| Ungedeckter Short Put auf Margin, Basispreis 50, Kurs 50, Prämie 1,20 | (1,20 + 10,00) × 100 = 1.120 USD, darin der Put-Preis von 120 USD | Cash-Secured Put, voll hinterlegt: 5.000 USD [38] |
| Covered Call, 100 Aktien zu 50 | im Cash-Konto: Aktien voll bezahlt, 5.000 USD [30] | Margin-Formel hier nicht berechnet |
| Short Strangle, Put 95 und Call 105 bei Kurs 100 | (16,50 + 1,40) × 100 = 1.790 USD | Put-Seite allein bis 9.210 USD Verlust |
| Put Credit Spread 95 und 90 | (95 − 90) × 100 = 500 USD | Höchstverlust 410 USD nach Credit |
Die Rechnung folgt den Formeln der IBKR-Seite mit Stand 29.10.2026 für Aktienoptionen. Eurex-Produkte, Portfolio Margin und Hausmargin können andere Werte liefern, und der Wert ändert sich mit dem Kurs [30]. Zusätzlich berechnet IBKR täglich eine Exposure Fee für Konten mit hohem Risiko; kurze Positionen in niedrig bepreisten Optionen erzeugen dabei im Verhältnis zum Kapital die größten Risikowerte [35]. Eine Prämie von 120 USD (1,20 USD × 100) auf 1.120 USD Margin ist keine Rendite auf das Risikokapital: Der mögliche Verlust von 4.880 USD ist größer als die hinterlegte Margin.
Welche Rechner helfen bei der Stillhalter-Strategie?
Optionshub rechnet die vier Strukturen und das Rollen mit Gebühren und Margin-Art durch; der Optionsbroker-Vergleich stellt IBKR, CapTrader, LYNX, Estably und tastytrade nach denselben Kriterien nebeneinander.
- Cash-Secured-Put-Rechner: Kapitalbindung, Break-even, Rendite und Andienungswahrscheinlichkeit.
- Covered-Call-Rechner: Prämienrendite, Break-even und Szenariotabelle.
- Wheel-Strategie-Rechner: ein Zyklus aus Put, Andienung und Call.
- Roll-Rechner: Netto-Credit, neuer Break-even und realisiertes Ergebnis der Glattstellung.
Stand dieses Beitrags: 06.11.2026, Daten bis 28.10.2026. Alle Rechenwerte stammen aus den im Quellenverzeichnis genannten Dateien, die Rechnung ist im Prüfprotokoll des Beitrags dokumentiert.
Häufige Fragen
Was ist ein Stillhalter?
Was passiert, wenn ich einen Put verkaufe und der Kurs fällt?
Welche Rendite erzielten Stillhalter-Indizes?
Wie riskant ist Optionen verkaufen?
Wie viel Kapital braucht man als Stillhalter?
Wie beende ich eine Stillhalter-Position?
Glossar
- Stillhalter
- Der Stillhalter (englisch Option Writer) ist die Partei, die eine Option verkauft, die Prämie erhält und bei Ausübung zur Lieferung (Call) oder Abnahme (Put) des Basiswerts verpflichtet ist [1].
- Glattstellung
- Die Glattstellung (englisch Closing) beendet eine Short-Position durch den Rückkauf der Option; die Pflicht aus der Option endet dann [8].
- Zuteilung
- Die Zuteilung (englisch Assignment) ist die Zuweisung einer Ausübung an einen Stillhalter; die OCC wählt dafür per Zufallsverfahren ein Clearingmitglied aus [8].
- Andienung
- Die Andienung ist die Lieferung des Basiswerts an den Stillhalter eines Puts: Er muss ihn zum Basispreis abnehmen, wenn der Käufer ausübt [1].
- Margin
- Die Margin ist die Sicherheitsleistung, die der Broker für Short-Positionen verlangt; sie hängt von Struktur, Kurs und Methode ab und kann sich täglich ändern [30].
- Volatilitätsrisikoprämie
- Die Volatilitätsrisikoprämie ist der Preisaufschlag in Optionen für das Risiko schwankender Märkte; Käufer delta-gesicherter S&P-500-Optionen erzielten laut Bakshi und Kapadia im Schnitt negative Renditen [19].
- Short Strangle
- Ein Short Strangle ist der gleichzeitige Verkauf eines Puts und eines Calls mit verschiedenen Basispreisen auf denselben Basiswert und denselben Verfall [30].
- Credit Spread
- Ein Credit Spread ist der Verkauf einer Option bei gleichzeitigem Kauf einer weiter entfernten Option derselben Art; der Netto-Zufluss heißt Credit, der Verlust ist begrenzt [30].
Quellen
Die Zahl in eckigen Klammern im Text verweist auf die Nummer der Quelle.
- [1]
Eurex: Aktien- und Aktienindexderivate, Handelsstrategien (Broschüre, Stand 11.03.2008), Grundbegriffe und Glossar
Eurex, abgerufen am 29. Oktober 2026
- [2]
Cboe: PUT_History.csv (S&P 500 PutWrite Index, Tagesschlusswerte)
Cboe Global Indices, abgerufen am 29. Oktober 2026
- [3]
S&P 500 Total Return (^SP500TR), Tagesschlusswerte, abgerufen über Yahoo Finance
S&P Dow Jones Indices (Weitergabe: Yahoo Finance), abgerufen am 29. Oktober 2026
- [4]
BaFin: Merkblatt Finanzinstrumente (Derivate), Stand Dezember 2021
Bundesanstalt für Finanzdienstleistungsaufsicht, abgerufen am 29. Oktober 2026
- [5]
Wertpapierhandelsgesetz (WpHG), § 2 Begriffsbestimmungen
Bundesministerium der Justiz, abgerufen am 29. Oktober 2026
- [6]
Einkommensteuergesetz (EStG), § 20 Einkünfte aus Kapitalvermögen
Bundesministerium der Justiz, abgerufen am 29. Oktober 2026
- [7]
OCC Risk Disclosure Statement and Acknowledgements, mit dem Special Statement for Uncovered Option Writers (Kopie bei LYNX, Stand 05.06.2019)
Options Clearing Corporation (OCC), bereitgestellt von LYNX, abgerufen am 29. Oktober 2026
- [8]
Options Assignment FAQ
Options Industry Council (OIC, Bildungsarm der OCC), abgerufen am 29. Oktober 2026
- [9]
Eurex: Aktienoptionen am Beispiel TotalEnergies, Kontraktspezifikation
Eurex, abgerufen am 29. Oktober 2026
- [10]
Eurex: EURO STOXX 50 Index Options (OESX), Kontraktspezifikation
Eurex, abgerufen am 29. Oktober 2026
- [11]
Cboe S&P 500 PutWrite Index (PUT), Factsheet, Stand 30.09.2026
Cboe Global Indices, abgerufen am 29. Oktober 2026
- [12]
Cboe S&P 500 BuyWrite Index (BXM), Factsheet, Stand 30.09.2026
Cboe Global Indices, abgerufen am 29. Oktober 2026
- [13]
Cboe S&P 500 2% OTM BuyWrite Index (BXY), Factsheet, Stand 30.09.2026
Cboe Global Indices, abgerufen am 29. Oktober 2026
- [14]
Benchmark Indices Series: Income Generation and Smoother Returns with Cboe's BXM, BXMD, PUT and CMBO Indices (20.07.2021)
Cboe (Matt Moran), abgerufen am 29. Oktober 2026
- [15]
Benchmark Indices Series: Volatility Management with Cboe's BFLY and CNDR Indices (26.07.2021)
Cboe (Matt Moran), abgerufen am 29. Oktober 2026
- [16]
Cboe: BXM_History.csv (S&P 500 BuyWrite Index, Tagesschlusswerte)
Cboe Global Indices, abgerufen am 29. Oktober 2026
- [17]
Cboe: BXY_History.csv (S&P 500 2% OTM BuyWrite Index, Tagesschlusswerte)
Cboe Global Indices, abgerufen am 29. Oktober 2026
- [18]
Cboe: CNDR_History.csv (S&P 500 Iron Condor Index, Tagesschlusswerte)
Cboe Global Indices, abgerufen am 29. Oktober 2026
- [19]
Bakshi, G., Kapadia, N. (2003): Delta-Hedged Gains and the Negative Market Volatility Risk Premium. Review of Financial Studies 16(2), 527-566
Review of Financial Studies, abgerufen am 29. Oktober 2026
- [20]
Coval, J., Shumway, T. (2001): Expected Option Returns. Journal of Finance 56(3), 983-1009
Journal of Finance, abgerufen am 29. Oktober 2026
- [21]
Carr, P., Wu, L. (2009): Variance Risk Premiums. Review of Financial Studies 22(3), 1311-1341
Review of Financial Studies, abgerufen am 29. Oktober 2026
- [22]
Bondarenko, O. (2014): Why Are Put Options So Expensive? Quarterly Journal of Finance 4(3), 1450015
Quarterly Journal of Finance, abgerufen am 29. Oktober 2026
- [23]
Israelov, R., Nielsen, L. (2015): Covered Calls Uncovered. Financial Analysts Journal 71(6), 44-57
Financial Analysts Journal, abgerufen am 29. Oktober 2026
- [24]
Study Analyzes Performance of CBOE S&P 500 (SPX) Options-Selling Indexes (Black und Szado, 23.02.2016)
Cboe, Studie von K. Black und E. Szado, abgerufen am 29. Oktober 2026
- [25]
New Study Compares 25-Year Performance of Options Strategy Benchmarks to Traditional Indexes (14.02.2012, Asset Consulting Group)
Cboe, Studie der Asset Consulting Group (Wiedergabe: Mondo Visione), abgerufen am 29. Oktober 2026
- [26]
New Wilshire Analytics Study Finds Options Indexes Offered Noteworthy Returns Over 30 Years (21.09.2016)
Cboe, Studie von Wilshire Analytics, abgerufen am 29. Oktober 2026
- [27]
Black, K., Szado, E. (2022): 35-Year Performance Analysis of Cboe S&P 500 Option-Selling Indices. Journal of Beta Investment Strategies 13(3), 48-65
Journal of Beta Investment Strategies, abgerufen am 29. Oktober 2026
- [28]
Cboe: VIX_History.csv (Cboe Volatility Index, Tageswerte)
Cboe Global Indices, abgerufen am 29. Oktober 2026
- [29]
LYNX: Margin-Konto (Voraussetzungen, Optionen schreiben, Risiken)
LYNX B.V., Zweigniederlassung Berlin, abgerufen am 29. Oktober 2026
- [30]
Interactive Brokers Ireland: Options Margin Requirements (Optionsmargin, Formeln je Struktur)
Interactive Brokers Ireland, abgerufen am 29. Oktober 2026
- [31]
CapTrader: Kontotypen (Cash- und Margin-Konto, Hinweis zu Stillhaltergeschäften)
CapTrader GmbH, abgerufen am 29. Oktober 2026
- [32]
Interactive Brokers Ireland: Commissions (Preisübersicht, Kontomindestbeträge)
Interactive Brokers Ireland, abgerufen am 29. Oktober 2026
- [33]
LYNX: Preise und Konditionen (Mindesteinzahlung)
LYNX B.V., Zweigniederlassung Berlin, abgerufen am 29. Oktober 2026
- [34]
CapTrader: Konditionen (Kontoeröffnung)
CapTrader GmbH, abgerufen am 29. Oktober 2026
- [35]
Interactive Brokers Ireland: Margin Requirements (Übersicht, Exposure Fee)
Interactive Brokers Ireland, abgerufen am 29. Oktober 2026
- [36]
Eurex: Equity Options (Produktpräsentation, Kontraktspezifikationen, Stand Juni 2025)
Eurex, abgerufen am 6. November 2026
- [37]
Cboe S&P 500 Iron Condor Index (CNDR), Methodology (Startdatum 03.08.2015, Delta 0,20 und 0,05)
Cboe Global Indices, abgerufen am 6. November 2026
- [38]
Interactive Brokers Campus: Secured Put / Cash-Secured Put (Glossar)
Interactive Brokers, abgerufen am 6. November 2026
Weiterlesen
- StrategienStand:
Optionen auf US-ETFs aus Deutschland: PRIIPs, Zuteilung und was dann passiert
Optionen auf US-ETFs sind trotz PRIIPs oft handelbar. Was bei Zuteilung geschieht, was Broker angeben und welche Alternativen mit Barausgleich es gibt.
- StrategienStand:
OptionsApp für deutsche Optionshändler: Broker, Setup, Kosten und Grenzen (Stand 2026)
OptionsApp in Deutschland: Broker-Anbindung, TWS-Setup, Regeln, Preise ab 39 € im Monat, Risiken, für wen sie passt. Stand 06.11.2026.
- StrategienStand:
0DTE-Optionen erklärt: SPX-Strategien, Risiken und Beispiele (Stand 2026)
0DTE-Optionen erklärt: täglicher SPX-Verfall seit 2022, 66,2 % Volumenanteil im Juli 2026, Iron Condor in USD, Risiken und Studien. Stand 06.11.2026.
- StrategienStand:
Iron Condor erklärt: Aufbau, Beispiel, Risiken und der Ansatz mit mehreren Einstiegen
Iron Condor erklärt: vier Beine, SPX-Rechenbeispiel, Risiken, Cboe-Index CNDR und mehrere Einstiege pro Tag. Modellrechnung, Stand 06.11.2026.
Neue Artikel per E-Mail
Neue Artikel und Rechner direkt in dein Postfach. Abmeldung jederzeit möglich.