Strategien · Guide
Optionen rollen: Anleitung für die TWS und die Kostenrechnung dahinter
Von Thomas MehlitzStand: 18 Min. Lesezeit
Stand: 29.10.2026. Die Angaben zu IBKR und LYNX stammen von deren Seiten und wurden an diesem Tag abgerufen. Alle Kurse im Rechenbeispiel sind Modellwerte, keine Marktpreise.
Was bedeutet Optionen rollen?
Optionen rollen bedeutet, eine laufende Option glattzustellen und eine neue auf denselben Basiswert mit anderem Verfall, anderem Basispreis oder beidem zu eröffnen [12]. Bei einer verkauften Option (Stillhalter, Short Option) heißt das: zurückkaufen und neu verkaufen. Beide Schritte sind zwei Transaktionen mit je eigener Kommission [12].
Mit dem Rückkauf ist das Ergebnis der alten Option realisiert, auch wenn der Roll selbst einen Credit bringt. Der Roll gibt der Position nach Darstellung von LYNX mehr Zeit, aber keine Erfolgsgarantie [21].
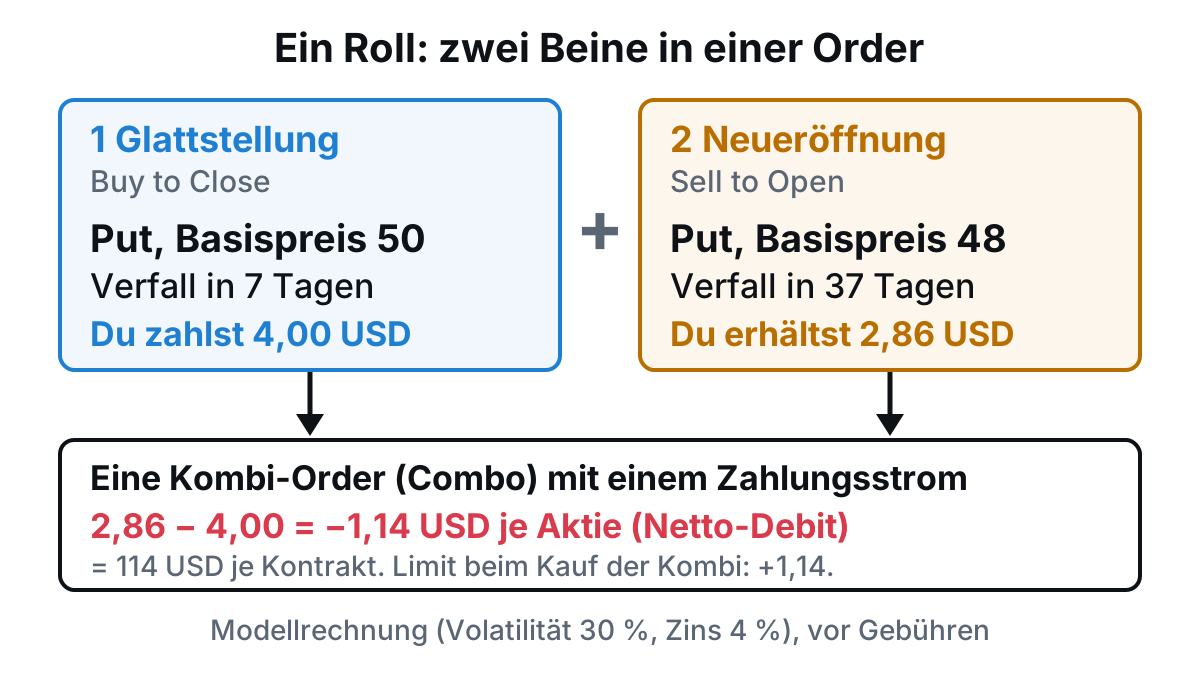
Ein Roll besteht aus zwei Beinen, die als eine Kombi-Order laufen. Der Saldo ist ein Zahlungsstrom von −1,14 USD je Aktie; beim Kauf der Kombi trägst du im TWS-Ticket das Limit +1,14 ein. Schematische Zeichnung mit den Werten des Rechenbeispiels unten.
Quelle: Eigene Modellrechnung, Bewertungsannahmen siehe Abschnitt zur Belastbarkeit [20]
Welche Roll-Arten gibt es?
Es gibt drei Roll-Arten: Roll out (späterer Verfall, gleicher Basispreis), Roll down beim Put beziehungsweise Roll up beim Call (anderer Basispreis, gleicher Verfall) und die Kombination aus beidem (out and down beziehungsweise out and up). Die Tabelle zeigt sie am selben Ausgangsfall, einem Short Put mit Basispreis 50 und der Aktie bei 46 USD.
| Roll-Art | Netto je Aktie | Kum. Prämie | Break-even | Kapital | Delta |
|---|---|---|---|---|---|
| Vorher: Put 50, 7 Tage | – | 1,99 | 48,01 | 5.000 | −0,99 |
| Roll out: Put 50, 37 Tage | +0,37 | 2,36 | 47,64 | 5.000 | −0,80 |
| Roll down: Put 48, 7 Tage | −1,87 | 0,12 | 47,88 | 4.800 | −0,84 |
| Roll out and down: Put 48, 37 Tage | −1,14 | 0,85 | 47,15 | 4.800 | −0,65 |
Modellrechnung vor Gebühren, Beträge in USD, Netto positiv = Credit, negativ = Debit. 1 Kontrakt zu 100 Aktien, Kapital als Cash-Secured Put (Basispreis mal 100). Der Ausgangsfall steht im Rechenbeispiel weiter unten.
Der Roll out bringt hier einen Credit, weil die neue Option Zeitwert enthält und die alte nahezu keinen mehr. Beim Roll down verschwindet der Unterschied der inneren Werte: Der Basispreis ist 2,00 USD niedriger, der neue Put kostet bei gleichem Verfall nur 0,13 USD Zeitwert mehr. Beim Call heißt die Richtung up: Der Break-even ist dann neuer Basispreis plus kumulierte Prämie.
Die folgenden Diagramme zeigen das Ergebnis je Aktie am jeweiligen Verfall. Das erste ist der Ausgangsfall, die drei weiteren zeigen die Position nach dem Roll mit der kumulierten Prämie.
Vorher: Short Put 50 mit 1,99 USD Prämie
Ausgangsfall am alten Verfall. Der Break-even liegt bei 48,01 USD, der maximale Gewinn bei 1,99 USD je Aktie.
Nachher, Roll out: Short Put 50 mit kumuliert 2,36 USD
Gleicher Basispreis, 30 Tage länger. Die kumulierte Prämie ist 1,99 − 4,00 + 4,37 = 2,36 USD, der Break-even sinkt auf 47,64 USD.
Nachher, Roll down: Short Put 48 mit kumuliert 0,12 USD
Gleicher Verfall, Basispreis 2 USD tiefer. Die kumulierte Prämie schrumpft auf 1,99 − 4,00 + 2,13 = 0,12 USD, der Break-even liegt bei 47,88 USD.
Nachher, Roll out and down: Short Put 48 mit kumuliert 0,85 USD
Basispreis 2 USD tiefer, 30 Tage länger. Kumuliert 1,99 − 4,00 + 2,86 = 0,85 USD, Break-even 47,15 USD, maximaler Gewinn 0,85 USD je Aktie.
Wie rollst du Optionen in der TWS von Interactive Brokers?
In der TWS führen drei Wege zu einem Roll: das Tool Rollover Options, der Roll Builder per Rechtsklick auf eine Kombi-Position und eine selbst gebaute Kombi-Order im Strategy Builder der Optionskette [1, 2, 3]. Menünamen und Layout unterscheiden sich zwischen Mosaic und Classic TWS. Die Zeichnung ist ein Schema, kein Screenshot.
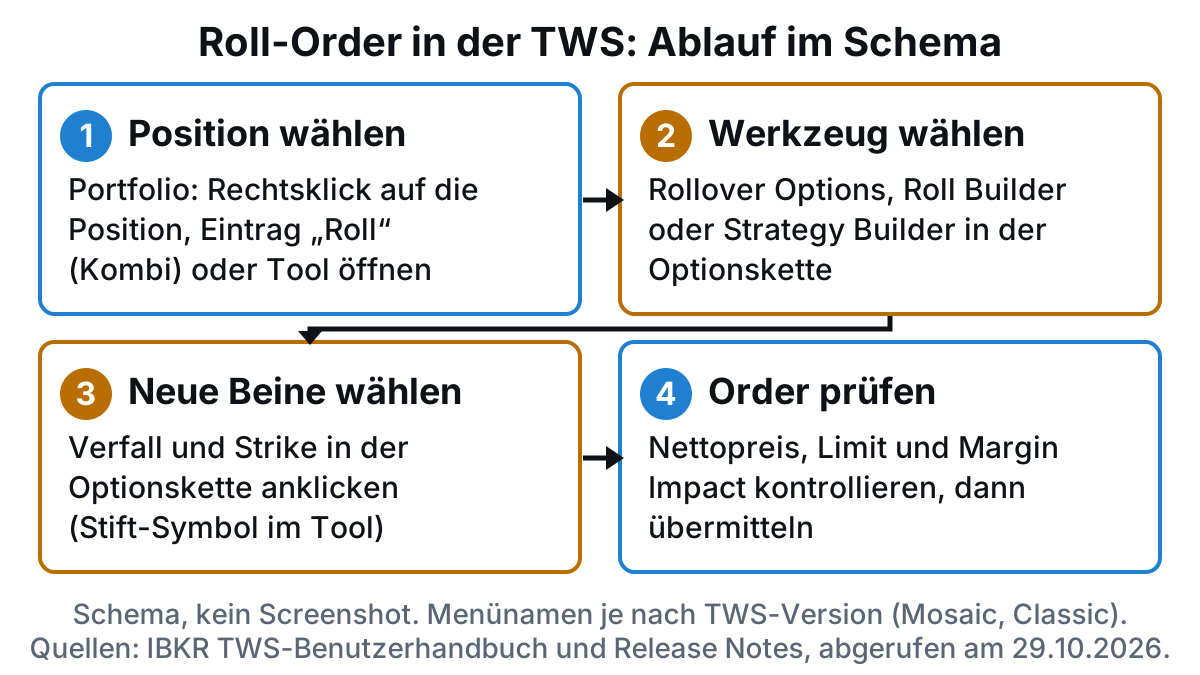
Ablauf einer Roll-Order in der TWS als Schema, abgeleitet aus der IBKR-Dokumentation. Kein Screenshot, die Oberfläche kann je nach Version abweichen.
Quelle: IBKR TWS-Benutzerhandbuch [1, 2] und Release Notes [3]
Weg 1: Rollover Options. Das Tool listet Optionen nahe am Verfall und schlägt einen Ziel-Kontrakt vor [5]. Laut Handbuch wählst du darin Calls auf Long-Aktienpositionen oder Puts auf Short-Aktienpositionen [1]. Ob unbesicherte Short Puts dort erscheinen, geht aus dem Handbuch nicht hervor. LYNX nennt Calls und Puts als Auswahl [12].
- Öffne das Tool: In Mosaic über New Window, Advanced Option Tools, Rollover Options, in der Classic TWS über Trading Tools, Advanced Option Tools, Rollover Options [1].
- Wähle die Art der Optionen, übernimm die vorgeschlagene Beschreibung oder ändere sie, und klicke auf Refresh [1].
- Setze den Ziel-Kontrakt: gleicher Basispreis, gleicher Verfall oder ein Basispreis in Prozent vom Marktpreis entfernt [5]. Über das Stift-Symbol öffnest du die Optionskette und wählst einen anderen Verfall oder Basispreis [1].
- Klicke auf Create Orders. Die Orders erscheinen im Orders-Panel [1].
- Prüfe Ordertyp, Limitpreis, Menge und Gültigkeit [12], dann Transmit oder Transmit All [1].
Weg 2: Roll Builder. Der Roll Builder rollt Kombi-Positionen mit Optionen oder Aktie plus Option mit bis zu vier Legs [2].
- Wähle die Kombi-Position im Portfolio oder in einer Watchlist und klicke mit der rechten Maustaste auf Roll [2, 3].
- Oben zeigt der Builder die aktuellen Legs. Wähle für jedes markierte Leg in der Optionskette den neuen Kontrakt. Aktuelle Legs sind mit gefülltem Kreis markiert, neue mit leerem [2].
- Ändere bei Bedarf Aktion, Ratio, Verfall, Basispreis oder Typ. Die Ratio ist immer 1 [2].
- Lass ein wertlos gewordenes Leg weg, wenn es verfallen soll [2].
- Prüfe Orderpreis und Margin Impact in der Order-Zeile. Ein Klick auf Margin Impact zeigt die geschätzte Kombi-Prämie, die bisherige Kombi-Prämie und die Prämie des Rolls [2].
Für eine einzelne Short-Option nennt das TWS-Handbuch den Rechtsklick-Eintrag Roll nur im Zusammenhang mit Kombi-Positionen [2]. In IBKR Desktop gibt es für eine einzelne Option den Weg Portfolio, Positions, Rechtsklick auf die Option, Rollover [6].
Weg 3: Kombi-Order im Strategy Builder. Er eignet sich für einen Roll, den die beiden Tools nicht abbilden.
- Öffne die Optionskette über Rechtsklick auf das Symbol, Trading Tools, Option Chain, und schalte unten den Strategy Builder ein [3].
- Klicke den Ask des alten Kontrakts (Kauf) und den Bid des neuen Kontrakts (Verkauf) an. Ein Klick auf den Bid erzeugt ein Verkaufs-Leg, ein Klick auf den Ask ein Kaufs-Leg [7].
- Prüfe im Order Ticket Preis sowie die Angabe Credit oder Debit [7].
- Passe Ordertyp und Menge an und übermittle die Order [7, 3].
Wie liest du Nettopreis und Limit einer Roll-Order?
Die TWS rechnet eine Kombi-Order zu einem Nettopreis aus allen Legs, und das Vorzeichen des Limits hängt davon ab, ob du die Kombi kaufst oder verkaufst [8].
| Aktion der Kombi | Saldo | Vorzeichen des Limits |
|---|---|---|
| Kaufen | Du zahlst (Debit) | positiv |
| Kaufen | Du erhältst (Credit) | negativ |
| Verkaufen | Du erhältst (Credit) | positiv |
| Verkaufen | Du zahlst (Debit) | negativ |
Quelle: IBKR, Notes on Combination Orders [8]. Baust du den Roll als Kauf des alten Puts und Verkauf des neuen Puts und kaufst die Kombi, gilt die erste Zeile für einen Debit und die zweite für einen Credit.
Beispiel
Limitpreis im Rechenbeispiel (angenommene Quotes)
Angenommen, beide Optionen haben 0,06 USD Spread um den Modellwert. Der alte Put 50 steht bei 3,97 zu 4,03 USD, der neue Put 48 bei 2,83 zu 2,89 USD.
- Natürlicher Preis (alter Put zum Ask, neuer zum Bid): 4,03 − 2,83 = 1,20 USD Debit je Aktie
- Mittelwert: 4,00 − 2,86 = 1,14 USD Debit je Aktie
- Günstigster denkbarer Preis: 3,97 − 2,89 = 1,08 USD Debit je Aktie
Zwischen Mittelwert und natürlichem Preis liegen 0,06 USD je Aktie, also 6 USD je Kontrakt. Das ist das Dreifache der Kommission von 2,00 USD.
Der Zahlungsstrom ist in beiden Fällen −1,14 USD je Aktie. Das Limit im Ticket hängt von der Richtung der Kombi ab [8]:
- Kombi kaufen, Legs Buy to Close alter Put 50 und Sell to Open neuer Put 48: Du zahlst, das Limit ist +1,14.
- Dieselbe Position als Kombi verkaufen, mit gespiegelten Legs (Sell alter Put 50, Buy neuer Put 48): Du zahlst ebenfalls, das Limit ist −1,14.
Vor dem Übermitteln prüfst du Preis und Limit in der Order-Zeile [2].
Ob beide Legs gleichzeitig ausgeführt werden, hängt vom Routing ab. IBKR beschreibt, dass eine Kombi als eine Transaktion läuft, wenn sie direkt an eine Börse geroutet wird, bei SmartRouting aber jedes Leg einzeln ausgeführt werden kann [9]. Beim Roll Builder wird die ganze Kombination nach Angaben von IBKR geroutet, um das Risiko einer nur teilweisen Ausführung zu senken [2].
Was kostet ein Roll? Rechenbeispiel mit einem Short Put
Ein Roll des Short Puts von 50 auf 48 mit 30 Tagen mehr Laufzeit kostet im Modell einen Netto-Debit von 1,14 USD je Aktie, 114 USD je Kontrakt vor und 116 USD nach Gebühren. Die Ausgangslage, in der Reihenfolge der Rechnung:
- Du hast einen Put mit Basispreis 50 vor 38 Tagen verkauft, bei 45 Tagen Restlaufzeit und der Aktie bei 50 USD, für 1,99 USD Prämie.
- Heute steht die Aktie bei 46 USD, der Put hat noch 7 Tage und kostet 4,00 USD zum Rückkauf.
- Der neue Put mit Basispreis 48 und 37 Tagen Laufzeit bringt 2,86 USD.
- Das ist 1 Kontrakt zu 100 Aktien, Gebühren wie bei IBKR Pro: 1,00 USD je Leg.
Netto je Aktie = neue Prämie − Rückkaufpreis = 2,86 − 4,00 = −1,14 USD
Kumulierte Prämie = erhaltene Prämie + neue Prämie − Rückkaufpreis = 1,99 + 2,86 − 4,00 = 0,85 USD
Break-even Put = neuer Basispreis − kumulierte Prämie = 48 − 0,85 = 47,15 USD
Der Break-even von 47,15 USD gilt vor Gebühren. Mit der Roll-Provision von 2,00 USD je Kontrakt steigt er auf 47,17 USD, mit der ursprünglichen Eröffnungsgebühr von 1,00 USD zusätzlich auf 47,18 USD, solange keine weiteren Gebühren anfallen [10].
| Größe | Vorher | Nachher |
|---|---|---|
| Basispreis | 50 USD | 48 USD |
| Restlaufzeit | 7 Tage | 37 Tage |
| Preis der Option | 4,00 USD (Zeitwert 0,00) | 2,86 USD (Zeitwert 0,86) |
| Netto-Debit des Rolls | – | 114 USD (116 mit Gebühren) |
| Realisiert mit der Glattstellung | – | −201 USD (−202 mit Gebühr) |
| Break-even | 48,01 USD | 47,15 USD |
| Maximaler Gewinn gesamt | 199 USD | 85 USD |
| Kapitalbindung (Cash-Secured) | 5.000 USD | 4.800 USD |
| Delta | −0,99 | −0,65 |
| Betrag des Deltas, grobe Näherung für die Chance, im Geld zu enden (kein Zuteilungswert) | 99 % | 65 % |
Modellrechnung je Kontrakt. Das tatsächliche Margin-Modell deines Kontos kann von der Cash-Secured-Rechnung abweichen, den Wert zeigt der Margin Impact in der Order [2].
Wer denselben Fall im Roll-Rechner nachrechnet, bekommt dieselben Zahlen. Eingabe sind Basispreis 50, erhaltene Prämie 1,99, Rückkauf 4,00, neuer Basispreis 48, neue Prämie 2,86, 7 und 37 Tage.
Gesamtergebnis je Aktie: ohne Roll am alten Verfall, mit Roll am neuen Verfall
Ohne Roll gilt der Put 50 am Verfall in 7 Tagen. Mit Roll gilt der Put 48 am Verfall in 37 Tagen inklusive des realisierten Verlusts der Glattstellung. Die dritte Linie zeigt den Modellwert der Position direkt nach dem Roll.
Quelle: Eigene Modellrechnung, Binomialbaum mit Black-Scholes-Annahmen, Volatilität 30 %, Zins 4 %, ohne Gebühren [20]
Unter 48 USD liegt das Ergebnis mit Roll um 86 USD je Kontrakt über dem ohne Roll, ab 50 USD und darüber um 114 USD darunter. Der Roll tauscht damit einen sicheren Debit gegen einen tieferen Break-even und mehr Zeit. Die beiden Break-evens gehören zu verschiedenen Verfallstagen und beweisen deshalb keine Verbesserung auf einem gemeinsamen Zeithorizont.
| Kurs am Verfall (USD) | Ohne Roll (USD je Kontrakt) | Mit Roll (USD je Kontrakt) |
|---|---|---|
| 52 | +199 | +85 |
| 48 | −1 | +85 |
| 46 | −201 | −115 |
| 44 | −401 | −315 |
| 42 | −601 | −515 |
Die beiden Spalten gelten für verschiedene Verfallstage (in 7 und in 37 Tagen), vor Gebühren. Nach einer Zuteilung hängt das weitere Ergebnis vom Kurs der Aktie ab, den die Tabelle nicht abbildet.
Ein Roll realisiert den Verlust der alten Position, im Beispiel −201 USD je Kontrakt, und die neue Position trägt ein eigenes Risiko. Fällt die Aktie weiter, kann sich die Rechnung beim nächsten Roll wiederholen, und eine Zuteilung bleibt möglich.
Welche Gebühren fallen beim Rollen bei IBKR an?
Ein Roll kostet bei IBKR zwei Mal die Kommission, weil die Mindestgebühr von 1,00 USD auf jedes Leg einer Kombi-Order einzeln angewendet wird [10]. Bei 1 Kontrakt sind das 2,00 USD, bei 20 Kontrakten 26,00 USD.
| Posten | IBKR Pro, Stand 29.10.2026 | LYNX, Stand 29.10.2026 |
|---|---|---|
| Kommission je Kontrakt | 0,65 USD ab 0,10 USD Prämie, darunter 0,50 und 0,25 USD [10, 11] | 3,50 USD (US-Optionen), 2,00 EUR (Eurex) [13] |
| Fremdgebühren | Börse, OCC, Regulierung, SEC, CAT zusätzlich [10] | Börsengebühren variieren [13] |
IBKR Pro gilt hier bis 10.000 Kontrakte pro Monat. Die OCC-Gebühr beträgt 0,025 USD und die CAT-Gebühr 0,0003 USD je Kontrakt, die SEC-Gebühr fällt nur bei Verkäufen an [10].
Kommission für einen Roll: IBKR Pro gegen LYNX
Zwei Legs, beide mit Prämien ab 0,10 USD. IBKR: 0,65 USD je Kontrakt, mindestens 1,00 USD je Leg. LYNX: 3,50 USD je Kontrakt. Ohne Börsen-, Clearing- und Regulierungsgebühren.
Quelle: IBKR Options Commissions [10, 11], LYNX Preise und Konditionen [13], Stand 29.10.2026
Eine geänderte Order gilt bei IBKR als Stornierung mit neuer Order, was an manchen Börsen die Mindestgebühr erneut auslösen kann [10]. Zu den Gebühren kommt der Spread, im Beispiel 6 USD je Kontrakt.
Dieser Beitrag behandelt keine Steuern, die steuerliche Einordnung von Glattstellung und Neueröffnung steht im Überblick Optionen und Steuern.
Wann werden Optionen gerollt, und welche Kriterien zählen?
Die Entscheidung hängt an fünf messbaren Größen: Restlaufzeit, Delta, Credit oder Debit, Termine sowie Zuteilungsrisiko und Kapitalbindung.
| Kriterium | Was es misst | Im Beispiel |
|---|---|---|
| Restlaufzeit | Zeitwert der Option | 7 Tage mit 0,00 USD, danach 37 Tage mit 0,86 USD |
| Delta | Näherung für die Chance, im Geld zu enden | −0,99, danach −0,65 |
| Credit oder Debit | Saldo des Rolls vor Gebühren am Tag der Order | +0,37 USD (out), −1,14 USD (out and down) |
| Termine | Ertragsmeldung, Ex-Dividenden-Tag | im Modell nicht abgebildet [20] |
| Zuteilungsrisiko | Chance auf vorzeitige Ausübung | siehe nächster Abschnitt |
| Kapitalbindung | Kapitalbedarf des neuen Kontrakts | 5.000 USD, danach 4.800 USD |
Was sagt die Praxisforschung zum Rollen?
tastylive, ein Anbieter von Börsenvideos und Muttergesellschaft eines Brokers, schreibt, dass das Rollen nach Berührung des Basispreises höhere Prämien und Gewinnquoten gebracht habe als nach Berührung des Break-evens [19]. Dieselbe Quelle gibt an, dass das Rollen auf denselben Basispreis im Schnitt günstiger sei als ein anderer Basispreis [19]. Die Aussagen stammen vom Anbieter selbst. Dass im Beispiel der Roll out einen Credit und der Roll down einen Debit ergibt, folgt aus der Mechanik der inneren Werte und nicht aus einer Studie.
Wann droht beim Rollen eine vorzeitige Zuteilung?
Bei amerikanischen Optionen kann eine Zuteilung jederzeit vor dem Verfall erfolgen, weil der Inhaber jederzeit ausüben darf [14]. Die Options Clearing Corporation (OCC) weist die Ausübung per Zufall einem Clearing-Mitglied zu, das sie einem Kunden mit einer offenen Short-Position in dieser Serie zuordnet, ob mit Aktien gedeckt oder nicht [14, 16, 30].
- Tief im Geld liegende Puts: Nach den Options-Industry-Council-Angaben üben die meisten professionellen Händler tief im Geld liegende Puts vor dem Verfall aus [14]. Barraclough und Whaley fanden für 1996 bis 2008 mehr als 3,96 Millionen Puts, deren frühe Ausübung sich nach ihrer Regel gelohnt hätte und die unausgeübt blieben (über 3,7 % aller offenen Puts) [17]. Frühe Ausübung kommt vor, geschieht aber nicht automatisch.
- Calls vor dem Ex-Dividenden-Tag: Liegt ein Call im Geld und übersteigt die Dividende den verbleibenden Zeitwert, hat der Inhaber nach Cboe einen Anreiz, früh auszuüben [15]. Zugeteilt werden kann jeder Verkäufer der Serie, auch der Covered-Call-Schreiber [30]. Cboe beschreibt für den zugeteilten Verkäufer, dass er die Aktien und die Dividende liefern muss [15].
- Optionstyp: Aktien- und ETF-Optionen sind amerikanisch, XSP-Indexoptionen europäisch [15]. Bei Eurex sind die meisten Aktienoptionen amerikanisch, einzelne Gruppen (DE14, CH14, FI14, FR14, NL14) europäisch [18].
- Vorbeugen: Wer an einem Tag nicht zugeteilt werden will, muss die Position vor dem Handelsschluss dieses Tages schließen [14].
Im Beispiel trägt der Put 50 keinen Zeitwert mehr und liegt 4 USD im Geld. Der Put 48 nach dem Roll trägt 0,86 USD Zeitwert und liegt 2 USD im Geld. Eine Ausübung kostet den Inhaber diesen Zeitwert. Weitere Hintergründe zur Zuteilung stehen im Beitrag Optionen auf US-ETFs, PRIIPs und Zuteilung.
Lässt sich das Rollen automatisieren?
Ja, mit Zusatzsoftware, die über die TWS-API an Interactive Brokers angebunden ist. Ein Beispiel ist die OptionsApp (Partnerlink). Laut Dokumentation läuft das Rollen dort über die Re-Entry-Funktion: Ein definierter Auslöser schließt den bestehenden Trade, danach eröffnet die Software automatisch einen neuen [22]. Sie funktioniert nur mit Interactive Brokers und dessen White-Label-Partnern [23], etwa CapTrader, LYNX, Estably, AGORA direct und WH SelfInvest, die laut ihren eigenen Seiten eine API anbieten [25, 26, 27, 28, 29]. Bei CapTrader und LYNX steht der API-Zugang ausdrücklich dort [25, 26]; ob dein Konto bei Estably, AGORA direct oder WH SelfInvest API-Zugang hat, klärst du beim Broker [27, 28, 29]. Die Tarife kosten 39 bis 269 Euro im Monat inklusive Mehrwertsteuer und unterscheiden sich nur im erlaubten Handelsvolumen. Die Testphase dauert 14 Tage, ohne Kreditkarte und ohne automatisches Abo [24].
An der Rechnung oben ändert das nichts: Auch ein automatischer Roll schließt eine Position und eröffnet eine neue, mit Gebühren und Geld-Brief-Spanne auf beiden Seiten. Die Ausführung hängt laut Anbieter von Markt, Broker und Verbindung ab [23]. Getestet wurde die Software für diesen Beitrag nicht, die Angaben stammen vom Anbieter. Der Link ist ein Partnerlink (mit * markiert).
Wie belastbar ist die Modellrechnung?
Die Modellrechnung ist eine Näherung mit festen Annahmen und ersetzt keine Marktpreise [20]. Black-Scholes-Annahmen: konstante Volatilität von 30 % für alle Basispreise und Laufzeiten, Zins 4 %, keine Dividende. Weil Aktienoptionen amerikanisch sind, rechnet die Modellrechnung die Preise mit einem Binomialbaum (Cox-Ross-Rubinstein, 1.500 Schritte) und nicht mit der europäischen Black-Scholes-Formel. Das entspricht dem Vorgehen, das OIC für amerikanische Aktienoptionen beschreibt [20].
Die europäische Formel liefert für den Put 50 mit 7 Tagen nur 3,98 USD, also weniger als den inneren Wert von 4,00 USD. Der Binomialbaum vermeidet das. Nicht abgebildet sind der Volatilitäts-Skew, Dividenden, Spreads außer dem Beispiel oben, Steuern und das Margin-Modell des Kontos. Die Marktpreise entscheiden, nicht die Formel [20].
Weitere Rechner für die Strategien dahinter: der Cash-Secured-Put-Rechner, der Covered-Call-Rechner und der Wheel-Rechner. Das Beispiel ist Bildung, keine Handelsempfehlung.
Häufige Fragen
Wie rolle ich eine Option in der TWS?
Was kostet es bei Interactive Brokers, eine Option zu rollen?
Wann werden Optionen gerollt?
Ist ein Roll immer ein Netto-Credit?
Gibt es ein richtiges Rollen?
Kann ich auch nach dem Rollen vorzeitig zugeteilt werden?
Glossar
- Rollen
- Das Zurückkaufen einer Short-Option und das gleichzeitige Verkaufen einer neuen Option auf denselben Basiswert mit anderem Verfall, anderem Basispreis oder beidem [12, 21].
- Glattstellung
- Das Schließen einer Position durch das Gegengeschäft. Bei einer verkauften Option ist es der Rückkauf (Buy to Close) [12].
- Netto-Credit
- Der positive Saldo eines Rolls vor Gebühren, wenn die Prämie der neuen Option höher ist als der Rückkaufpreis der alten. Der negative Saldo heißt Netto-Debit.
- Zuteilung (Assignment)
- Die Zuweisung einer Ausübung an einen Stillhalter durch die Options Clearing Corporation. Bei amerikanischen Optionen kann sie jederzeit vor dem Verfall erfolgen [14].
- Roll Builder
- Ein Werkzeug der TWS (Mosaic), das Kombi-Positionen mit bis zu vier Legs per Rechtsklick auf einen neuen Verfall rollt [2].
Quellen
Die Zahl in eckigen Klammern im Text verweist auf die Nummer der Quelle.
- [1]
TWS-Benutzerhandbuch: Write and Roll Options (zuletzt aktualisiert 13.11.2025)
Interactive Brokers, abgerufen am 29. Oktober 2026
- [2]
TWS-Benutzerhandbuch: Roll Multi-Leg Strategies (zuletzt aktualisiert 13.11.2025)
Interactive Brokers, abgerufen am 29. Oktober 2026
- [3]
TWS Release Notes: Roll Builder und Strategy Builder
Interactive Brokers, abgerufen am 29. Oktober 2026
- [4]
IBKR Campus: TWS Options Write / Rollover Tool
Interactive Brokers, abgerufen am 29. Oktober 2026
- [5]
Rollover Options Tool
Interactive Brokers, abgerufen am 29. Oktober 2026
- [6]
IBKR-Desktop-Benutzerhandbuch: Rollover an Option Position (zuletzt aktualisiert 05.02.2026)
Interactive Brokers, abgerufen am 29. Oktober 2026
- [7]
IBKR Campus: IBKR Desktop Strategy Builder
Interactive Brokers, abgerufen am 29. Oktober 2026
- [8]
Notes on Combination Orders (Hinweise zum Preisvorzeichen)
Interactive Brokers, abgerufen am 6. November 2026
- [9]
Order Types: Combo Limit
Interactive Brokers, abgerufen am 29. Oktober 2026
- [10]
Options Commissions (USA), Preise und Fußnoten
Interactive Brokers, abgerufen am 6. November 2026
- [11]
Options Commissions (Interactive Brokers Ireland)
Interactive Brokers Ireland, abgerufen am 6. November 2026
- [12]
LYNX Service Center: Optionen rollen
LYNX Online-Broker, abgerufen am 29. Oktober 2026
- [13]
LYNX: Preise und Konditionen
LYNX Online-Broker, abgerufen am 29. Oktober 2026
- [14]
Exercising Options (Options Industry Council)
The Options Clearing Corporation, Options Industry Council, abgerufen am 29. Oktober 2026
- [15]
Don't Get Stuck Paying the Dividend on Your Short Trade
Cboe Global Markets, abgerufen am 6. November 2026
- [16]
IBKR Campus: Exercise and Assignment
Interactive Brokers, abgerufen am 29. Oktober 2026
- [17]
Barraclough, K. und Whaley, R.: Early Exercise of Put Options on Stocks, Journal of Finance 67 (4), 2012, S. 1423 bis 1456 (Zusammenfassung)
OptionMetrics, Journal of Finance, abgerufen am 29. Oktober 2026
- [18]
Eurex: Contract Specifications für Aktienoptionen (Beispiel Ryanair)
Eurex, abgerufen am 29. Oktober 2026
- [19]
Rolling Options: How, When and Why to Roll Call Options
tastylive, abgerufen am 29. Oktober 2026
- [20]
Black-Scholes Formula (Options Industry Council)
The Options Clearing Corporation, Options Industry Council, abgerufen am 29. Oktober 2026
- [21]
Das Rollen von Optionen (Blog)
LYNX Online-Broker, abgerufen am 29. Oktober 2026
- [22]
OptionsApp Dokumentation: Rollen von Optionen
LM Trading Software GmbH, abgerufen am 30. Oktober 2026
- [23]
OptionsApp: Startseite mit FAQ (Broker)
LM Trading Software GmbH, abgerufen am 30. Oktober 2026
- [24]
- [25]
CapTrader: Handel via API (IB API, FIX-CTCI)
CapTrader, abgerufen am 6. November 2026
- [26]
LYNX: Trader Workstation (TWS API)
LYNX, abgerufen am 6. November 2026
- [27]
Estably: Trader Workstation (API, Paper-Trading)
Estably, abgerufen am 6. November 2026
- [28]
AGORA direct: Gebühren und Zinsen (API/CTCI-Schnittstelle)
AGORA direct, abgerufen am 6. November 2026
- [29]
WH SelfInvest: Alle Instrumente und Tarife (API/CTCI)
WH SelfInvest, abgerufen am 6. November 2026
- [30]
Options Assignment (FAQ: Zuteilung durch die OCC, Zuordnung an Kunden, Ex-Dividenden-Termin)
Options Industry Council (OIC), Bildungsangebot der OCC, abgerufen am 6. November 2026
Weiterlesen
- StrategienStand:
Optionen auf US-ETFs aus Deutschland: PRIIPs, Zuteilung und was dann passiert
Optionen auf US-ETFs sind trotz PRIIPs oft handelbar. Was bei Zuteilung geschieht, was Broker angeben und welche Alternativen mit Barausgleich es gibt.
- StrategienStand:
OptionsApp für deutsche Optionshändler: Broker, Setup, Kosten und Grenzen (Stand 2026)
OptionsApp in Deutschland: Broker-Anbindung, TWS-Setup, Regeln, Preise ab 39 € im Monat, Risiken, für wen sie passt. Stand 06.11.2026.
- StrategienStand:
0DTE-Optionen erklärt: SPX-Strategien, Risiken und Beispiele (Stand 2026)
0DTE-Optionen erklärt: täglicher SPX-Verfall seit 2022, 66,2 % Volumenanteil im Juli 2026, Iron Condor in USD, Risiken und Studien. Stand 06.11.2026.
- StrategienStand:
Iron Condor erklärt: Aufbau, Beispiel, Risiken und der Ansatz mit mehreren Einstiegen
Iron Condor erklärt: vier Beine, SPX-Rechenbeispiel, Risiken, Cboe-Index CNDR und mehrere Einstiege pro Tag. Modellrechnung, Stand 06.11.2026.
* Werbung: Partnerlink. Schließt du darüber ein Abo oder einen Kauf ab, bekommt Optionshub eine Provision, dein Preis ändert sich nicht. Kriterien und Reihenfolge bleiben davon unberührt.
Neue Artikel per E-Mail
Neue Artikel und Rechner direkt in dein Postfach. Abmeldung jederzeit möglich.