Automation und Backtesting · Artikel
Optionen Backtesting: Software und Daten im Vergleich (Stand 2026)
Von Thomas MehlitzStand: 19 Min. Lesezeit
Was braucht ein Optionen-Backtest, das ein Aktien-Backtest nicht braucht?
Ein Optionen-Backtest braucht für jeden Zeitpunkt die ganze Optionskette statt eines einzelnen Kurses. Bei einer Aktie genügen Kurs, Dividende und Split. Bei einer Option hat jeder Kontrakt aus Strike, Laufzeit und Call oder Put eigene Bid- und Ask-Kurse [2, 3].
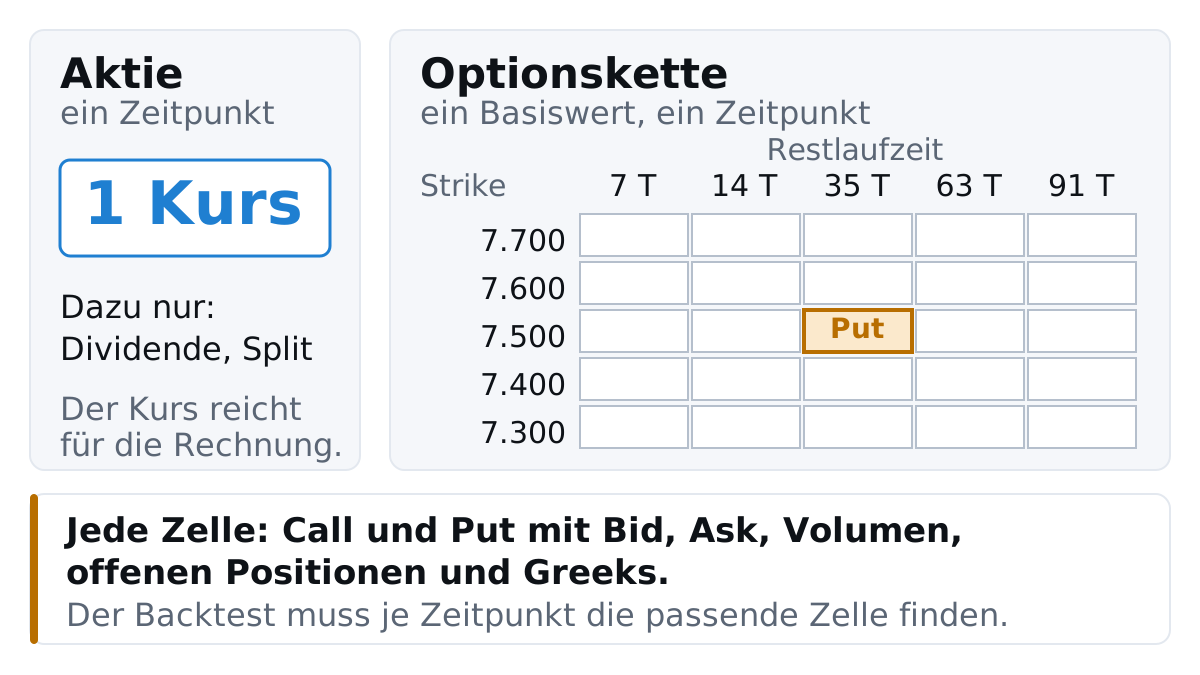
Eine Aktie liefert je Zeitpunkt einen Kurs, eine Optionskette ein Raster aus Strikes und Laufzeiten mit je einem Call und einem Put. Die Strikes und Laufzeiten sind Beispielwerte.
Quelle: Eigene Darstellung
Sechs Punkte unterscheiden den Optionen-Backtest vom Aktien-Backtest:
- Optionskette: Die Regel wählt je Zeitpunkt aus vielen Kontrakten einen aus, etwa den Put mit Delta −0,30.
- Greeks: Delta und andere Kennzahlen kommen aus einem Modell. ORATS nutzt dafür geglättete implizite Volatilitäten (SMV) [24].
- Bid und Ask: ORATS hält Schlusskurse von Optionen für keine gute Preisbasis und verwendet Quotes 14 Minuten vor Handelsschluss [23].
- Zuteilung und Verfall: Aktienoptionen sind amerikanisch und können an jedem Börsentag ausgeübt werden, SPX-Optionen sind europäisch und nur am Verfall ausübbar [5, 7, 8].
- Dividenden: Vor dem Ex-Tag steigt das Risiko, dass ein verkaufter Call zugeteilt wird [7].
- Survivorship: Ausgelistete Basiswerte müssen im Datensatz bleiben. ORATS führt Ticker nach eigener Angabe seit 2007 weiter [25].
Der Ablauf besteht aus fünf Schritten, und jeder hat eine typische Fehlerquelle:
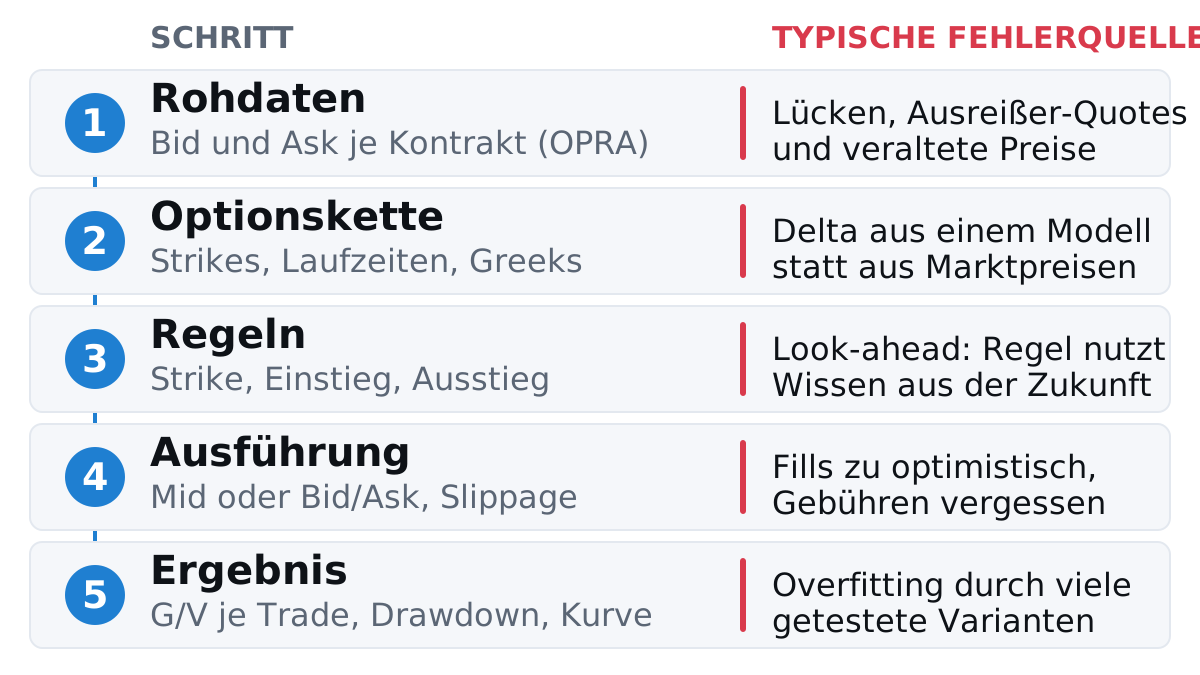
Fünf Schritte eines Optionen-Backtests, rechts je Schritt die typische Fehlerquelle.
Quelle: Eigene Darstellung
Woher kommen historische Optionsdaten, und wie fein sind sie?
Historische Optionsdaten stammen aus dem Datenstrom der US-Optionsbörsen, den OPRA konsolidiert verbreitet [1]. Anbieter wie Cboe DataShop verkaufen daraus drei Produkte: Tages-Snapshots um 15:45 Uhr Eastern Time und zum Handelsschluss, Quotes in 1-Minuten- oder frei wählbaren Intervallen und jeden einzelnen Trade. Alle drei beginnen im Januar 2012 [2, 3, 4].
Je feiner die Auflösung, desto kürzer ist die Historie. Die Grafik zeigt die Jahre seit dem Datenstart, wie ihn die Anbieter selbst nennen.
Historie der Optionsdaten in Jahren, nach Auflösung
Tagesdaten reichen bei ORATS, eDeltaPro und OptionNet Explorer 19 bis 21 Jahre zurück, 1-Minuten-Daten bei Option Omega für einzelne Serien bis 13 Jahre (frühester Start, je Symbol später), bei ORATS 6 und bei Option Alpha 3 Jahre laut Backtester-Seite beziehungsweise 13 Jahre laut Release-Hinweisen vom Juni 2026. Bei tastytrade steht nur „mehr als 10 Jahre“.
Quelle: Angaben der Anbieter [22, 24, 28, 30, 34, 37, 39, 52, 61], eigene Rechnung: 2026 minus Startjahr, bei Option Alpha die genannten 3 Jahre und der Start im Januar 2013
Für 0DTE-Strategien zählt zusätzlich der Kalender der Börse. Cboe listete Mittwochs-Verfälle im SPX früh 2016, Montags-Verfälle später im selben Jahr, und erst 2022 gab es einen SPX-Verfall an jedem Wochentag [6]. Ein Backtest mit täglichem 0DTE-Einstieg hat daher unabhängig vom Datenstart des Anbieters höchstens rund vier Jahre Material.
Die Anbieter beschreiben ihre Daten so:
- ORATS: Tagesdaten als Snapshot des US-Optionsmarkts 14 Minuten vor Handelsschluss, Intraday jede Minute seit Oktober 2020 [24, 25].
- Option Alpha: „1-minute historical options data“ für 0DTE und 1DTE [28]. Die Release-Hinweise vom Juni 2026 nennen dagegen Daten ab dem 02.01.2013 (XSP ab 02.01.2015) und Laufzeiten bis 45 DTE [61].
- Option Omega: aufgezeichnete Bid- und Ask-Kurse, „not theoretical estimates“, in 1-Minuten-Auflösung während der regulären Handelszeit, bei geeigneten Basiswerten frühestens seit 01.01.2013; der Beginn hängt vom Symbol ab, Optionen auf IBIT wurden zum Beispiel erst am 19.11.2024 erstmals gehandelt [63]. Der erste genutzte Datenpunkt ist 9:32 Uhr Eastern Time [51, 52].
- OptionNet Explorer: Marktdaten in 5-Minuten-Intervallen, Tagesdaten ab 2005, Intraday ab Oktober 2010 [36, 37].
- MesoSim: „Five-minute-resolution options data“, SPX ab Mai 2010 [39].
- eDeltaPro: Alle Daten sind Tagesdaten, der Preis gilt um 15:45 Uhr [34].
Nach welchen Kriterien wird verglichen?
Verglichen werden neun ausgewählte Werkzeuge nach Datenstart, Auflösung, Basiswerten, Gebühren- und Slippage-Modell, Export, Preis, Testzugang und Sprache; BYOB der Trade Automation Toolbox und Backtick von TradeSteward stehen im Optionshub-Vergleich der Backtesting-Plattformen. Für jedes Werkzeug gelten dieselben Kriterien, die Reihenfolge ist alphabetisch und keine Wertung. Maßgeblich ist, was der Anbieter auf seinen eigenen Seiten schreibt, jeweils mit Abrufdatum 29.10.2026.
Genauigkeit und Bedienung sind nicht Teil des Vergleichs. Die Links zu Option Omega und zur OptionsApp sind Partnerlinks (mit * markiert), alle anderen Links führen ohne Provision auf die Seiten der Anbieter. Die Partnerlinks ändern weder die Kriterien noch die alphabetische Reihenfolge.
Welche Backtesting-Software bietet welche Daten und Funktionen?
Acht der neun Werkzeuge sind Backtester, OptionStrat ist ein Strategie-Rechner ohne Backtester und steht zur Abgrenzung in der Tabelle. Die Angaben zu Daten und Kostenmodell unterscheiden sich stark.
| Werkzeug | Daten ab | Auflösung laut Anbieter | Basiswerte | Gebühren und Slippage | Export | Stand |
|---|---|---|---|---|---|---|
| CML TradeMachine | – | – | Einzelaktie oder Portfolio wie Nasdaq 100, bis 200 Aktien im Tarif Platinum [43] | – | – | 29.10.2026 |
| Deltaray MesoSim | SPX 17.05.2010, RUT, VIX und GLD 01.01.2012 [39] | 5 Minuten [39] | SPX, ab Tarif Advanced RUT, VIX, GLD [38] | Fill zu Mid oder Bid/Ask, Slippage je Schenkel, Kommission je Kontrakt [40] | Event- und OptionNet-Explorer-Export [38] | 29.10.2026 |
| eDeltaPro | 2005 [34] | Tagespreis um 15:45 Uhr, kein 0DTE [34] | rund 4.000 US-Symbole, im Test 3 [32, 34] | – | – | 29.10.2026 |
| Option Alpha | 3 Jahre laut Backtester-Seite [28]; ab 02.01.2013, XSP ab 02.01.2015 laut Release Juni 2026 [61] | 1 Minute, 0DTE und 1DTE [28]; laut Release Juni 2026 bis 45 DTE [61] | SPX, SPY, QQQ, IWM, XSP [28] | Slippage berücksichtigbar [28] | Trade-Logs [28] | 29.10.2026 |
| Option Omega (Partnerlink) | frühestens 01.01.2013, je Symbol später (IBIT-Optionen erst seit 19.11.2024) [51, 52, 63] | 1 Minute in der regulären Handelszeit, 0DTE-Stopps für SPX und SPY je Sekunde [52] | SPX, SPY, QQQ, IWM, AAPL, MSFT, AMZN, NVDA, TSLA, TLT, GLD, IBIT [52] | Fill am Mid, Slippage und Kommission je Kontrakt einstellbar [52] | Trade-Log als CSV [51] | 29.10.2026 |
| OptionNet Explorer | Tagesdaten 01.01.2005, Intraday 01.10.2010 [37] | 5 Minuten [36] | alle optionierbaren US-Aktien und -Indizes [35] | Kommissionen und Anpassungen werden mitgeführt [36] | – | 29.10.2026 |
| OptionStrat | – | Daten ausschließlich von OPRA, im Gratistarif 15 Minuten verzögert [41] | – | Kommissionen im Strategie-Rechner [41] | gespeicherte Strategien exportierbar [41] | 29.10.2026 |
| ORATS | Tagesdaten 2007, Intraday Oktober 2020 [22, 24] | Tagesdaten 14 Minuten vor Handelsschluss, Intraday 1 Minute [23, 24] | Tagesdaten über 5.000 Symbole, Intraday etwa 140 [22, 24] | Slippage 75 % der Bid-Ask-Spanne bei einem bis 53 % bei vier Schenkeln, Intraday Kommission 0,65 USD je Kontrakt [23, 24] | Trade-Log als Download [22, 24] | 29.10.2026 |
| tastytrade | „10+ years“ [30, 31] | – | die beliebtesten Symbole [31] | – | Tabelle aller Transaktionen [31] | 29.10.2026 |
Zwei Punkte fallen auf. Nur ORATS beziffert die Slippage-Annahme seiner Tagesdaten-Engine [23]. Bei Option Alpha widersprechen sich Backtester-Seite und Release-Hinweise vom Juni 2026 beim Datenstart [28, 61]. Bei 0DTE gehen die Angaben auseinander: Option Alpha, Option Omega und der Intraday-Backtester von ORATS unterstützen es nach eigener Angabe, eDeltaPro schließt es aus [24, 28, 34, 52]. Die Wheel-Werkzeuge von ORATS liegen inzwischen im ORATS-Dashboard [27].
Was kosten die Werkzeuge, und wie lassen sie sich testen?
Die Preise reichen von 0 USD bis 299,99 USD im Monat (Option Omega Premium bei monatlicher Zahlung), die Abrechnung unterscheidet sich je Anbieter. 249,99 USD ist der Monatswert bei Jahreszahlung, nicht der höchste Preis.
| Werkzeug | Preis | Testzugang | Sprache der Seite | Stand |
|---|---|---|---|---|
| CML TradeMachine | 149 USD im Monat, Platinum 83 USD im Monat bei 995 USD je Jahr [43] | – | Englisch | 29.10.2026 |
| Deltaray MesoSim | Standard 1.000 USD, Advanced 1.250 USD je Jahr, ohne Steuern [38] | 14 Tage, einmalig 25 USD Onboarding [38] | Englisch | 29.10.2026 |
| eDeltaPro | 99 USD im Monat (Aktionspreis, regulär 149 USD) oder 39 USD im Monat bei Jahreszahlung [33] | 30 Tage, 3 Symbole [33, 34] | Englisch, Spanisch | 29.10.2026 |
| Option Alpha | Pro 99 USD im Monat bei Jahreszahlung, 149 USD monatlich, kostenlos mit qualifizierendem Brokerkonto [29] | 30 Tage [28] | Englisch | 29.10.2026 |
| Option Omega | Bei Jahreszahlung im Monat: Essential 49,99 USD, Plus 74,99 USD, Premium mit Automatisierung 249,99 USD; bei monatlicher Zahlung Essential 99,99 USD, Plus 129,99 USD, Premium 299,99 USD. Lite (24,99 USD bei Jahreszahlung, 29,99 USD monatlich) enthält nur die Modellierung, keinen Backtester [50, 53] | 7 Tage, Premium 14 Tage, mit Daten der letzten 3 Kalenderjahre und bis 250 Backtests am Tag [52] | Englisch | 29.10.2026 |
| OptionNet Explorer | 165 GBP für 3 Monate, 535 GBP für 12 Monate, ohne USt, nur nicht-kommerziell [35] | 10 Tage für 10 GBP [35] | Englisch | 29.10.2026 |
| OptionStrat | Live Tools 39,99 USD, Live Flow 99,99 USD je Monat laut Anzeige, Jahreszahlung 12 % günstiger, Gratistarif [41] | 7 Tage [41] | Englisch | 29.10.2026 |
| ORATS | 99 USD im Monat (Einzellizenz), 199 USD (professionell) [22] | Erstattung bei Kündigung binnen 24 Stunden [22] | Englisch | 29.10.2026 |
| tastytrade | ohne Zusatzkosten, Konto nötig [30] | nicht zutreffend | Englisch | 29.10.2026 |
Vier Besonderheiten betreffen deutsche Nutzer. tastytrade stellt das Backtesting nur mit Konto bereit [30]. Bei Option Alpha entfällt die Gebühr nur mit einem qualifizierenden Konto bei TradeStation, Tradier oder tastytrade [29]. Bei Option Omega übernimmt TradeStation den monatlichen Premium-Tarif, wenn das verknüpfte Konto mindestens 25.000 USD hält und mindestens 75 % der automatisierten Live-Trades darüber laufen [50]; ein getrenntes Angebot von tastytrade verlangt ein verknüpftes Konto mit mindestens 10.000 USD und einen automatisierten Live-Trade in den letzten 30 Tagen (Option Omega × tastytrade) [64]. OptionNet Explorer läuft nach Anbieterangabe unter Windows 10 oder 11 [35].
Welche Optionsdaten-Datenbank brauchst du für einen Eigenbau mit Python?
Für den Eigenbau kaufst du Rohdaten und programmierst Kette, Regeln und Ausführung selbst. Das ist der Weg, wenn kein Werkzeug deine Regel abbildet.
| Datenquelle | Historie | Inhalt laut Anbieter | Preis laut Anbieter | Stand |
|---|---|---|---|---|
| Cboe DataShop | ab Januar 2012 [2, 3, 4] | EOD Summary mit NBBO um 15:45 Uhr und zum Schluss, Quotes in 1-Minuten-Intervallen, Trades; Greeks als Zusatz [2, 3, 4] | – | 29.10.2026 |
| ORATS Data | ab 2007 (Tag), ab August 2020 (1 Minute) [25, 26] | Alle Strikes und Laufzeiten, NBBO, geglättete Volatilitäten, Greeks [25] | Tag: 599 USD einmalig plus 99 USD im Monat. Minute: 1.500 USD einmalig plus 199 USD im Monat [25, 26] | 29.10.2026 |
| Massive (früher Polygon.io) | 2 bis 5+ Jahre je Tarif [45] | Basic 0 USD: Tagesende, 5 Abrufe je Minute. Starter 29 USD: Minuten- und Sekundenaggregate, Greeks. Developer 79 USD: Trades. Advanced 199 USD: Quotes [45] | 0 bis 199 USD im Monat [45] | 29.10.2026 |
| ThetaData | 6, 10 oder 14 Jahre je Tarif [46] | Value: 1-Minuten-Intervalle. Standard und Pro: Tick-Daten, jede NBBO-Quote [46] | 40, 80 oder 160 USD im Monat [46] | 29.10.2026 |
| Databento (OPRA) | vor 28.03.2023 aus Teilstichproben, danach Paketmitschnitte [47] | Konsolidiertes BBO, Trades, Definitionen [47] | Standard 199 USD im Monat, Einzelabruf nach Datenmenge, 125 USD Startguthaben [48] | 29.10.2026 |
Die Zahlen zur Datenqualität schreiben die Anbieter selbst. Databento nennt Daten vor dem 28.03.2023 ausdrücklich „subsampled“ und nicht aus Paketmitschnitten [47]. ORATS gibt an, die Basiswerte aus Optionspreisen abzuleiten und nicht als Kurse zu liefern [25]. Bid und Ask des Basiswerts liefert Cboe DataShop für SPX und OEX nur mit einer aktiven Cboe-Global-Indices-Lizenz, die ab 1.000 USD im Monat kostet [2].
Wer keine Daten kaufen will, hat begrenzte Gratiswege: Massive Basic mit 2 Jahren Tagesdaten [45], das in jedes tastytrade-Konto eingebaute Backtesting [30], den Testmonat bei Option Alpha [28] und die 7-tägige Testphase bei Option Omega mit den letzten 3 Kalenderjahren [52].
Wie sieht ein Backtest in der Praxis aus: SPX-Short-Put mit 30 Delta?
Ein monatlicher SPX-Short-Put mit 30 Delta lässt sich mit denselben acht Parametern beschreiben, aber nicht in jedem Werkzeug nachbauen: OptionStrat ist kein Backtester, Option Omega rechnet SPX nur mit PM-abgerechneten Verfällen (keine AM-SPX), und Werkzeuge mit Tagesdaten können ein im Tagesverlauf geprüftes Gewinnziel von 50 % nicht abbilden [41, 52, 34]. Die Spezifikation ist so formuliert, dass du sie in ein geeignetes Tool übertragen kannst.
| Parameter | Wert im Beispiel | Warum er zählt |
|---|---|---|
| Basiswert | SPX, Multiplikator 100 [5] | Indexoption, europäisch, Barausgleich [5] |
| Strategie | 1 Short Put | Ein Schenkel, Slippage-Annahme nach ORATS bei 75 % der Spanne [23] |
| Einstieg | Erster Börsentag nach dem Verfall der Vorserie, zu einem festen Zeitpunkt (Annahme: 10:00 Uhr Eastern Time); gewählt wird die Serie mit der Restlaufzeit am nächsten an 35 Tagen, bei Gleichstand die kürzere; fehlt die Quote, wird der Tag übersprungen | Feste Regel ohne Blick auf den Verlauf |
| Strike | Delta −0,30 zur Quote beim Einstieg | Delta aus Marktquote, nicht aus dem Schlusskurs |
| Ausstieg | Verfall, Variante: Rückkauf bei 50 % der Prämie | Bestimmt Haltedauer und Trefferquote |
| Fill | Mid minus Slippage, Gebühr je Kontrakt | Mid allein ist zu optimistisch [19, 23] |
| Verfall | Genau eine Serie: SPXW mit PM-Abrechnung (Handel bis 16:00 Uhr am Verfalltag); Standard-SPX wird mit den Eröffnungskursen der Indexwerte abgerechnet [5] | Das Tool muss die Abrechnungsart kennen |
| Kapital | Voller Basispreis oder Margin | Die Rendite hängt von der Kapitalbasis ab. Der Cboe-PutWrite-Index legt die Kasse in Treasury Bills an [9] |
Beispiel
Rechnung mit Beispielwerten, Black-Scholes, keine Marktdaten
Annahmen: SPX 7.700 Punkte (Cboe-Schluss am 28.10.2026: 7.743,98 [49]), implizite Volatilität 16 %, Zins 4,0 %, Dividendenrendite 1,2 %, 35 Tage Laufzeit. Der Put mit Delta −0,30 hat dann den Strike 7.535 und kostet rund 75,5 Punkte. Das sind 7.550 USD je Kontrakt bei Multiplikator 100 [5]. Der Break-even liegt bei 7.459,5 Punkten, der Strike steht 2,1 % unter dem Index. Der Strike entspricht einem Nominalwert von 753.500 USD je Kontrakt; nach Abzug der Prämie von 7.550 USD beträgt der theoretische Höchstverlust 745.950 USD vor Gebühren, wenn der Index am Verfall bei null abrechnet. Margin senkt die nötige Kapitalbindung, begrenzt den Verlust aber nicht.
Gewinn und Verlust des Short Puts bei Verfall
Short Put auf den SPX, Strike 7.535, Prämie 75,5 Punkte, je Kontrakt. Unter 7.459,5 Punkten am Verfall beginnt der Verlust, der Gewinn endet bei 7.550 USD.
Quelle: Eigene Rechnung, Beispielwerte, vor Gebühren und Steuern
Drei Fallen verändern das Ergebnis dieser Spezifikation stärker als der Strike:
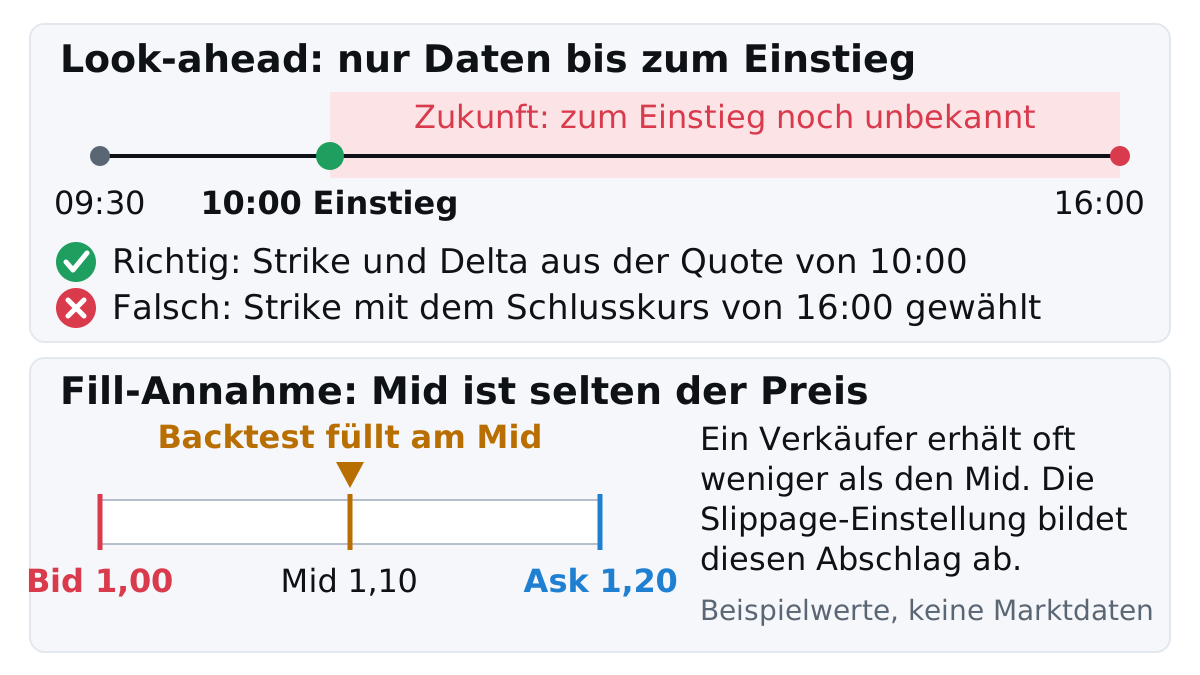
Look-ahead und Fill-Annahme: Die Regel darf nur kennen, was beim Einstieg bekannt ist, und ein Verkäufer erhält oft weniger als den Mid.
Quelle: Eigene Darstellung, Beispielwerte
- Look-ahead: Der Strike muss aus der Quote zum Einstiegszeitpunkt kommen. Wer ihn aus Tagesschluss oder einem späteren Delta bestimmt, nutzt Wissen aus der Zukunft.
- Fill-Annahme: Muravyev und Pearson fanden, dass die effektiven Spannen von Händlern mit gutem Timing unter 40 % der üblichen Schätzungen lagen [19]. Mid ist demnach zu optimistisch, Bid und Ask sind für Zeitnehmer zu pessimistisch. Die Wahrheit liegt je nach Ausführung dazwischen.
- Zuteilung: SPX-Optionen sind europäisch, eine vorzeitige Zuteilung gibt es nicht [5]. Auf SPY oder Einzelaktien gilt amerikanische Ausübung, eine Zuteilung ist an jedem Börsentag möglich [8]. Was dann passiert, beschreibt der Beitrag Optionen auf US-ETFs: PRIIPs, Zuteilung und Folgen.
Die Einzelrechnung eines Trades übernimmt der Cash-Secured-Put-Rechner. Backtests enthalten keine Steuer.
Was zeigen veröffentlichte Backtests zu Covered Call und Cash-Secured Put?
Veröffentlichte Index-Backtests zeigen für Covered Calls und Put-Verkäufe geringere Schwankung, aber in den vergangenen Jahren auch weniger Rendite als der S&P 500. Cboe berechnet dafür den BuyWrite-Index BXM (Long S&P 500, monatlich verkaufter At-the-money-Call) und den PutWrite-Index PUT (monatlich verkaufter At-the-money-Put, Kasse in Treasury Bills) [9, 10].
| Kennzahl (Cboe, Stand 30.09.2026) | BXM | PUT | S&P 500 Total Return |
|---|---|---|---|
| Zeitraum | seit 20.06.1986 | seit 03.01.2007 | jeweils derselbe Zeitraum |
| Rendite je Jahr | 8,6 % [11] | 7,2 % [12] | 11,2 % bzw. 11,0 % [11, 12] |
| Schwankung je Jahr | 10,6 % [11] | 10,7 % [12] | 15,2 % bzw. 15,4 % [11, 12] |
| Maximaler Rückgang (Monatswerte) | −35,8 % [11] | −32,7 % [12] | −50,9 % [11, 12] |
Die Kurve zeigt das Wachstum von 100 seit Ende 2010, jährlich gemessen.
Wachstum von 100 seit Ende 2010: BXM, PUT und S&P 500 Total Return
Von 100 Ende 2010 wurden bis Ende 2025 bei PUT 314,4, bei BXM 283,6 und beim S&P 500 Total Return 720,2. Das entspricht 7,9 %, 7,2 % und 14,1 % je Jahr. In 3 von 15 Kalenderjahren (2011, 2015, 2022) lagen beide Options-Indizes über dem S&P 500.
Quelle: Cboe-Tageswerte PUT und BXM, Jahresendwerte [13, 14]. S&P 500 Total Return aus den Kalenderjahresrenditen der Cboe-Factsheets [11, 12] verkettet, auf 0,1 % gerundet. Hypothetische Indexwerte, vor Steuern
Die Tageswerte zeigen, wie stark die Messung vom Raster abhängt. Der größte Rückgang des PUT lag nach Cboes Monatswerten bei −32,7 % [12], nach den Tageswerten von 2007 bis November 2026 bei −37,1 % (19.05.2008 bis 09.03.2009, eigene Rechnung aus [13]). Wer einen Backtest nur mit Monats- oder Tagesschlusswerten rechnet, kann niedrigere Rückgänge ausweisen als eine Messung mit höherer Frequenz.
Die Fachliteratur bestätigt das Muster. Israelov und Nielsen halten fest, dass Covered Calls auf Aktienindizes Renditen nicht weit unter dem Aktienmarkt bei deutlich geringerer Schwankung erzielten, und räumen acht verbreitete Irrtümer aus [15]. Hill und andere fanden 2006, dass Covered-Call-Strategien den S&P 500 über mehr als 15 Jahre mit geringerer Schwankung übertrafen [16]. Die Cboe-Zahlen zeigen, dass dieses Ergebnis vom Zeitraum abhängt. Bondarenko beschreibt, dass historische Preise von S&P-500-Puts zu hoch lagen und sich in keinem untersuchten Modell erklären ließen [17]. Coval und Shumway fanden, dass erwartete Put-Renditen unter dem risikofreien Zins liegen [18].
Alle Werte in diesem Abschnitt sind hypothetische Indexwerte aus der Vergangenheit. Cboe modelliert die Rollpreise mit marktbasierten Regeln, beim PUT als volumengewichteten Durchschnittspreis zwischen 11:30 und 12:00 Uhr ET, beim BXM zwischen 11:30 und 13:30 Uhr ET [65, 66]; diese Regeln ersetzen weder handelsspezifische Kosten wie Gebühren und Steuern noch ein persönliches Fill-Modell. Verkaufte Optionen können in einem Crash hohe Verluste bringen, wie die Rückgänge 2008/09 und 2020 in den Tageswerten zeigen [13, 14].
Wie kommt eine getestete Strategie in den Markt?
Ein Backtest prüft Regeln, er handelt sie nicht. Für die Umsetzung musst du die Regeln selbst in der Handelsplattform ausführen oder eine Automatisierung nutzen. Option Omega bietet das im Tarif Premium an [50]. Wer bei Interactive Brokers handelt, kann auch getrennte Software einsetzen, etwa die OptionsApp (Partnerlink). Sie ist kein Backtester und deshalb nicht Teil der Tabellen oben: Laut Anbieter führt sie kein Backtesting durch, sondern konfiguriert und automatisiert Strategien in Echtzeit [54]. Sie funktioniert nur mit Interactive Brokers und dessen White-Label-Partnern [54], etwa CapTrader, LYNX, Estably, AGORA direct und WH SelfInvest, die laut ihren eigenen Seiten eine API anbieten [56, 57, 58, 59, 60]. Bei CapTrader und LYNX steht der API-Zugang ausdrücklich dort [56, 57]; ob dein Konto bei Estably, AGORA direct oder WH SelfInvest API-Zugang hat, klärst du beim Broker [58, 59, 60]. Die Tarife kosten 39 bis 269 Euro im Monat inklusive Mehrwertsteuer und unterscheiden sich in Volumen und Sessions. Die Testphase dauert über unseren Partnerlink 30 Tage, auf der regulären Anbieterseite 14 Tage, jeweils ohne Kreditkarte und ohne automatisches Abo [55, 62].
Getestet wurde die Software für diesen Beitrag nicht, die Angaben stammen vom Anbieter. Ein Live-Ergebnis weicht zudem vom Backtest ab, sobald Fills, Gebühren oder die Verbindung anders ausfallen als angenommen.
Welche Grenzen hat ein Backtest?
Ein Backtest belegt nur, was in der gewählten Historie passiert wäre. Bailey und andere zeigen, dass übliche Methoden gegen Überanpassung wie Hold-out bei Anlage-Backtests unzuverlässig sind [20]. Harvey und Liu halten die oft verwendete Kürzung der Sharpe Ratio um 50 % für eine grobe Faustregel und leiten eine Korrektur für die Zahl der getesteten Varianten her [21]. Praktisch heißt das: Jede zusätzlich getestete Variante macht das beste Ergebnis weniger verlässlich.
Drei Prüfpunkte helfen bei jedem Werkzeug:
- Kosten variieren: Slippage und Gebühren erhöhen und beobachten, ob die Regel überlebt.
- Nachbarwerte prüfen: Ein Delta von 0,30 sollte nicht anders aussehen als 0,25 oder 0,35, sonst trägt eine Zufallsspitze das Ergebnis.
- Zahl der Varianten notieren: Je mehr Parameter probiert wurden, desto größer die Überanpassung [20, 21].
Nicht Teil dieses Vergleichs sind Rechengenauigkeit, Support und Oberfläche der Werkzeuge.
Häufige Fragen
Welche Daten braucht ein Optionen-Backtest?
Was kostet Optionen-Backtesting-Software?
Kann ich einen 0DTE-Iron-Condor mit Tagesdaten testen?
Gibt es kostenlose Optionsdaten für einen Backtest?
Wie schnitten Covered Call und Cash-Secured Put in veröffentlichten Backtests ab?
Glossar
- Backtest
- Die Simulation einer Handelsregel auf historischen Daten, die zeigt, was die Regel in der Vergangenheit ergeben hätte. Das Ergebnis ist hypothetisch [20, 21].
- Optionskette
- Die Gesamtheit aller Optionen eines Basiswerts zu einem Zeitpunkt, geordnet nach Strike und Laufzeit, getrennt nach Call und Put, jeweils mit Bid und Ask [2, 3].
- Look-ahead Bias
- Ein Fehler im Backtest, bei dem die Regel Informationen nutzt, die zum Zeitpunkt der Entscheidung noch nicht bekannt waren, etwa den Schlusskurs für eine Strike-Wahl am Vormittag.
- Slippage
- Der Abschlag zwischen dem angenommenen Preis (oft dem Mid) und dem tatsächlich erzielten Fill. ORATS rechnet mit 53 bis 75 % der Bid-Ask-Spanne [23].
- Survivorship Bias
- Die Verzerrung, die entsteht, wenn der Datensatz nur Werte enthält, die bis heute existieren, und ausgelistete fehlen. ORATS gibt an, auch ausgelistete Ticker seit 2007 zu führen [25].
- Mid
- Der Mittelwert aus Bid und Ask. Viele Backtests füllen standardmäßig am Mid und ziehen Slippage extra ab [23, 40].
Quellen
Die Zahl in eckigen Klammern im Text verweist auf die Nummer der Quelle.
- [1]
OPRA: Options Price Reporting Authority (Startseite)
Options Price Reporting Authority, abgerufen am 29. Oktober 2026
- [2]
Cboe DataShop: Option EOD Summary
Cboe Global Markets, abgerufen am 29. Oktober 2026
- [3]
Cboe DataShop: Option Quotes (Quote Intervals)
Cboe Global Markets, abgerufen am 29. Oktober 2026
- [4]
Cboe DataShop: Option Trades
Cboe Global Markets, abgerufen am 29. Oktober 2026
- [5]
Cboe: S&P 500 Index Options Product Specifications (SPX/SPXW)
Cboe Global Markets, abgerufen am 29. Oktober 2026
- [6]
Cboe Insights: The Evolution of Same Day Options Trading
Cboe Global Markets, abgerufen am 29. Oktober 2026
- [7]
Options Industry Council: Options Exercise (FAQ)
Options Industry Council (OCC), abgerufen am 29. Oktober 2026
- [8]
Options Industry Council: Options Assignment (FAQ)
Options Industry Council (OCC), abgerufen am 29. Oktober 2026
- [9]
Cboe S&P 500 PutWrite Indices: Methodology
Cboe Global Indices, abgerufen am 29. Oktober 2026
- [10]
Cboe BuyWrite Indices: Methodology
Cboe Global Indices, abgerufen am 29. Oktober 2026
- [11]
Cboe S&P 500 BuyWrite Index (BXM): Factsheet, Stand 30.09.2026
Cboe Global Indices, abgerufen am 29. Oktober 2026
- [12]
Cboe S&P 500 PutWrite Index (PUT): Factsheet, Stand 30.09.2026
Cboe Global Indices, abgerufen am 29. Oktober 2026
- [13]
Cboe PUT Index: Historische Tageswerte (PUT_History.csv)
Cboe Global Indices, abgerufen am 29. Oktober 2026
- [14]
Cboe BXM Index: Historische Tageswerte (BXM_History.csv)
Cboe Global Indices, abgerufen am 29. Oktober 2026
- [15]
Israelov, R. und Nielsen, L. N. (2014): Covered Call Strategies: One Fact and Eight Myths. Financial Analysts Journal 70(6), 23-31. DOI 10.2469/faj.v70.n6.3
CFA Institute / Taylor & Francis, abgerufen am 29. Oktober 2026
- [16]
Hill, J. M., Balasubramanian, V., Gregory, K. und Tierens, I. (2006): Finding Alpha via Covered Index Writing. Financial Analysts Journal 62(5), 29-46. DOI 10.2469/faj.v62.n5.4281
CFA Institute / Taylor & Francis, abgerufen am 29. Oktober 2026
- [17]
Bondarenko, O. (2014): Why Are Put Options So Expensive? Quarterly Journal of Finance 4(3). DOI 10.1142/S2010139214500153
World Scientific, abgerufen am 29. Oktober 2026
- [18]
Coval, J. D. und Shumway, T. (2001): Expected Option Returns. Journal of Finance 56(3), 983-1009. DOI 10.1111/0022-1082.00352
Wiley / American Finance Association, abgerufen am 29. Oktober 2026
- [19]
Muravyev, D. und Pearson, N. D. (2020): Options Trading Costs Are Lower than You Think. Review of Financial Studies 33(11), 4973-5014. DOI 10.1093/rfs/hhaa010
Oxford University Press, abgerufen am 29. Oktober 2026
- [20]
Bailey, D. H., Borwein, J. M., López de Prado, M. und Zhu, Q. J. (2016): The Probability of Backtest Overfitting. Journal of Computational Finance. DOI 10.21314/JCF.2016.322
Risk.net, abgerufen am 29. Oktober 2026
- [21]
Harvey, C. R. und Liu, Y. (2015): Backtesting. Journal of Portfolio Management 42(1), 13-28. DOI 10.3905/jpm.2015.42.1.013
Institutional Investor Journals, abgerufen am 29. Oktober 2026
- [22]
- [23]
ORATS University: Backtesting methodology
ORATS, abgerufen am 29. Oktober 2026
- [24]
ORATS: Intraday Backtester (1-Minute-Daten)
ORATS, abgerufen am 29. Oktober 2026
- [25]
ORATS: Historical Options Data, Near End-of-day (seit 2007)
ORATS, abgerufen am 29. Oktober 2026
- [26]
ORATS: Historical Options Data, 1 Minute Intraday (seit August 2020)
ORATS, abgerufen am 29. Oktober 2026
- [27]
ORATS: The Wheel app has moved (wheel.orats.com)
ORATS, abgerufen am 29. Oktober 2026
- [28]
Option Alpha: Backtest 0DTE & Next-Day Options Strategies
Option Alpha, abgerufen am 29. Oktober 2026
- [29]
- [30]
tastytrade: Options Backtesting for Trading Strategies
tastytrade, Inc., abgerufen am 29. Oktober 2026
- [31]
tastytrade Learn: Options Backtesting (aktualisiert 11.06.2026)
tastytrade, Inc., abgerufen am 29. Oktober 2026
- [32]
eDeltaPro: Options Backtesting Software
eDeltaPro, abgerufen am 29. Oktober 2026
- [33]
- [34]
- [35]
OptionNet Explorer: Trial- und Abopreise
OptionNET, abgerufen am 29. Oktober 2026
- [36]
OptionNet Explorer: Options Trading and Analysis Software
OptionNET, abgerufen am 29. Oktober 2026
- [37]
OptionNet Explorer Hilfe: Data Feed Section (Datenverfügbarkeit)
OptionNET, abgerufen am 29. Oktober 2026
- [38]
Deltaray: Pricing (MesoSim, MesoLive, FundPro)
Deltaray Research Ltd., abgerufen am 29. Oktober 2026
- [39]
MesoSim Docs: Features (Instruments and data)
Deltaray Research Ltd., abgerufen am 29. Oktober 2026
- [40]
MesoSim Docs: Preferences (Fill model, Slippage, Commission)
Deltaray Research Ltd., abgerufen am 29. Oktober 2026
- [41]
OptionStrat: Startseite mit Tarifen und Datenquelle
OptionStrat, abgerufen am 29. Oktober 2026
- [42]
- [43]
TradeMachine: Home mit Tarifen
Capital Market Laboratories (TradeMachine), abgerufen am 29. Oktober 2026
- [44]
Capital Market Laboratories: Products
Capital Market Laboratories, abgerufen am 29. Oktober 2026
- [45]
Massive (früher Polygon.io): Options Market Data API und Tarife
Massive.com, Inc., abgerufen am 29. Oktober 2026
- [46]
ThetaData: Pricing (Individual, Options)
ThetaData, abgerufen am 29. Oktober 2026
- [47]
Databento: OPRA Pillar (Dataset-Dokumentation)
Databento, abgerufen am 29. Oktober 2026
- [48]
- [49]
Cboe SPX Index: Historische Tageswerte (SPX_History.csv)
Cboe Global Indices, abgerufen am 29. Oktober 2026
- [50]
- [51]
Option Omega: Backtest (Funktionen und Datenbasis)
Option Omega, Inc., abgerufen am 29. Oktober 2026
- [52]
Option Omega: FAQ (Daten, Fills, Testphase)
Option Omega, Inc., abgerufen am 29. Oktober 2026
- [53]
Option Omega: Startseite (Premium-Monatspreis)
Option Omega, Inc., abgerufen am 29. Oktober 2026
- [54]
OptionsApp: Startseite mit FAQ (Backtesting, Broker)
LM Trading Software GmbH, abgerufen am 30. Oktober 2026
- [55]
- [56]
CapTrader: Handel via API (IB API, FIX-CTCI)
CapTrader, abgerufen am 6. November 2026
- [57]
LYNX: Trader Workstation (TWS API)
LYNX, abgerufen am 6. November 2026
- [58]
Estably: Trader Workstation (API, Paper-Trading)
Estably, abgerufen am 6. November 2026
- [59]
AGORA direct: Gebühren und Zinsen (API/CTCI-Schnittstelle)
AGORA direct, abgerufen am 6. November 2026
- [60]
WH SelfInvest: Alle Instrumente und Tarife (API/CTCI)
WH SelfInvest, abgerufen am 6. November 2026
- [61]
Option Alpha Blog: What's New in Option Alpha, June 2026
Option Alpha, abgerufen am 6. November 2026
- [62]
OptionsApp: Startseite über den Optionshub-Partnerlink (30 Tage Testphase)
LM Trading Software GmbH, abgerufen am 6. November 2026
- [63]
Nasdaq: Nasdaq-Listed IBIT Options End First Day in Top 1% of All Options Products Traded (20.11.2024)
Nasdaq, abgerufen am 6. November 2026
- [64]
Option Omega: Premium kostenlos mit tastytrade
Option Omega, Inc., abgerufen am 6. November 2026
- [65]
Cboe S&P 500 PutWrite Indices Methodology (Rollpreis als VWAP)
Cboe Global Indices, abgerufen am 6. November 2026
- [66]
Cboe BuyWrite Indices Methodology (Rollpreis als VWAP)
Cboe Global Indices, abgerufen am 6. November 2026
Weiterlesen
- StrategienStand:
Optionen auf US-ETFs aus Deutschland: PRIIPs, Zuteilung und was dann passiert
Optionen auf US-ETFs sind trotz PRIIPs oft handelbar. Was bei Zuteilung geschieht, was Broker angeben und welche Alternativen mit Barausgleich es gibt.
- Automation und BacktestingStand:
Option Alpha: Erfahrungen mit Bots, Backtest und Kosten (Stand 2026)
Option Alpha im Überblick: Bots, Backtest, Broker aus Deutschland, Preise ab 99 USD im Monat und Grenzen. Nach Anbieterangaben, Stand 06.11.2026.
- Automation und BacktestingStand:
Trade Automation Toolbox: Erfahrungen, Preise und der Backtest BYOB (Stand 2026)
Trade Automation Toolbox: Broker, Ablauf, Backtest BYOB, Preise ab 69 USD im Monat, Grenzen und Risiken nach Herstellerangaben. Stand 06.11.2026.
- Automation und BacktestingStand:
TradeSteward: Erfahrungen, Kosten, Automatisierung und Backtesting (Stand 2026)
TradeSteward im Überblick: Optionen automatisch handeln und testen, vier US-Broker, Tarife ab 39,99 USD, Hinweise für Deutschland. Stand 06.11.2026.
* Werbung: Partnerlink. Schließt du darüber ein Abo oder einen Kauf ab, bekommt Optionshub eine Provision, dein Preis ändert sich nicht. Kriterien und Reihenfolge bleiben davon unberührt.
Neue Artikel per E-Mail
Neue Artikel und Rechner direkt in dein Postfach. Abmeldung jederzeit möglich.