Rechner · Guide
Optionsprämie berechnen: Break-even, Rendite und Kapitalbindung mit Rechenbeispielen
Von Thomas MehlitzStand: 19 Min. Lesezeit
Alle Zahlen in diesem Beitrag sind Modellrechnungen und keine Marktdaten. Die Eingaben sind für jedes Beispiel gleich: Aktienkurs 100 USD, Volatilität 30 %, Zins 4 % pro Jahr, keine Dividende, ein Kontrakt zu 100 Aktien. Die Preise folgen dem Black-Scholes-Merton-Modell [8, 9] und sind auf den Cent gerundet. Das Modell gilt für europäische Optionen; die US-Aktienoptionen der Beispiele haben meist amerikanische Ausübung [4], deshalb dient die Formel hier als Lernmodell. Als Gebühr gilt die Mindestprovision von 1,00 USD je Order bei Interactive Brokers (IBKR Pro) [16]. Die Beispiele sind Rechenwege und keine Handlungsempfehlung.
Was ist die Optionsprämie und woraus besteht sie?
Die Optionsprämie ist der Preis, den der Käufer einer Option an den Verkäufer zahlt [1, 21]. Sie besteht aus dem inneren Wert (intrinsic value) und dem Zeitwert (time value) [2, 3].
Der innere Wert ist der Betrag, um den eine Option im Geld liegt [2]. Bei einem Call ist er Kurs minus Basispreis (Strike), bei einem Put Basispreis minus Kurs, jeweils mindestens null [2, 3]. Der Zeitwert ist die Prämie minus innerer Wert [3]. Optionen am Geld und aus dem Geld bestehen nur aus Zeitwert [2].
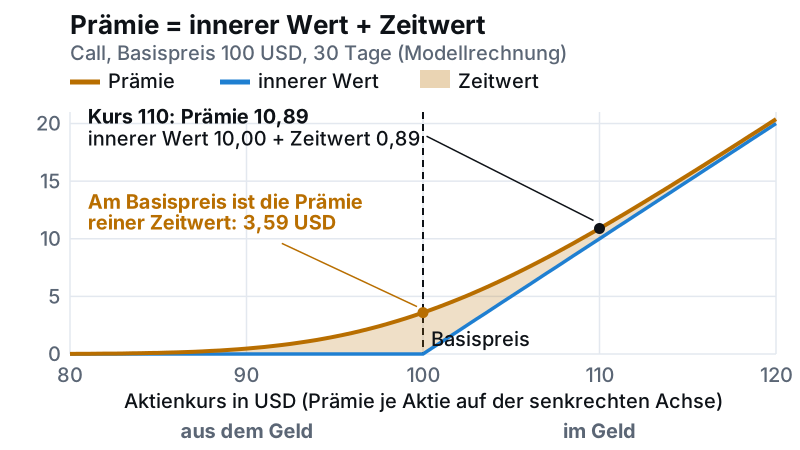
Prämie, innerer Wert und Zeitwert eines Calls mit Basispreis 100 USD und 30 Tagen Restlaufzeit. Der Zeitwert ist am Basispreis am größten und schrumpft mit wachsendem Abstand.
Quelle: Eigene Modellrechnung (Black-Scholes-Merton [8, 9], Volatilität 30 %, Zins 4 %)
Die Prämie je Kontrakt ist die Prämie je Aktie mal 100. Bei 1,33 USD je Aktie sind das 133 USD je Kontrakt [1, 4]. Eurex nennt für Aktienoptionen ebenfalls eine Kontraktgröße von 100 [5]. Indexoptionen verwenden einen Multiplikator, der meist 100 USD beträgt [4].
Optionen auf Wertpapiere, Währungen und Indizes zählen nach MiFID II zu den Finanzinstrumenten [23]. Optionsscheine sind ein anderes Produkt. Die BaFin beschreibt für sie einen Zeitwert, der mit der Restlaufzeit sinkt, und ein sehr hohes Totalverlustrisiko [22]. Dieser Beitrag behandelt börsengehandelte Optionen.
Was bestimmt die Höhe der Prämie?
Die Prämie steigt, je näher der Basispreis am Kurs liegt, je höher die implizite Volatilität ist und je länger die Restlaufzeit (Days to Expiration, DTE) dauert [2]. Dividenden und Zinsen wirken schwächer [2].
Die Tabelle zeigt Calls mit 30 Tagen Restlaufzeit bei einem Kurs von 100 USD. Je weiter der Basispreis vom Kurs entfernt liegt, desto kleiner wird der Zeitwert.
| Basispreis (USD) | Lage | Prämie je Aktie (USD) | Innerer Wert (USD) | Zeitwert (USD) |
|---|---|---|---|---|
| 90 | im Geld | 10,70 | 10,00 | 0,70 |
| 95 | im Geld | 6,65 | 5,00 | 1,65 |
| 100 | am Geld | 3,59 | 0,00 | 3,59 |
| 105 | aus dem Geld | 1,66 | 0,00 | 1,66 |
| 110 | aus dem Geld | 0,66 | 0,00 | 0,66 |
Die implizite Volatilität (IV) ist die Schwankungsbreite, die in den Optionspreisen steckt. Der VIX misst sie für den S&P 500 als erwartete 30-Tage-Volatilität [7]. Höhere IV hebt die Prämie von Calls und Puts, vor allem am Geld [2]. Beim Put mit Basispreis 95 USD steigt die Prämie im Modell von 0,20 USD bei 15 % IV auf 3,30 USD bei 50 % IV, je Kontrakt von 20 auf 330 USD.
Prämie eines Puts nach impliziter Volatilität
Put mit Basispreis 95 USD, Aktienkurs 100 USD, 30 Tage Restlaufzeit, je Kontrakt zu 100 Aktien: Die Prämie wächst mit der impliziten Volatilität überproportional.
Quelle: Eigene Modellrechnung (Black-Scholes-Merton [8, 9], Zins 4 %)
Der Zeitwert sinkt nicht gleichmäßig. Die Abnahme beschleunigt sich zum Verfall hin und ist bei Optionen am Geld am stärksten [6]. Der Put aus dem Geld (Basispreis 95 USD) hat im Modell sieben Tage vor Verfall noch 0,20 USD, fünf Tage vorher 0,11 USD und einen Tag vorher praktisch nichts mehr; seine Kurve flacht gegen null ab. Die Form der Kurven gilt für diese Eingaben und nicht für alle Basispreise und Marktlagen. Von 90 auf 30 Tage Restlaufzeit verliert ein Call am Geld im Modell 2,82 USD, in den letzten 30 Tagen bis zum Verfall 3,59 USD.
Zeitwert-Verfall über die Restlaufzeit
Prämie eines Calls am Geld (Basispreis 100 USD) und eines Puts aus dem Geld (Basispreis 95 USD) in Abhängigkeit von der Restlaufzeit. Von rechts nach links lesen: Das ATM-Beispiel fällt in Richtung Verfall steiler, der OTM-Put ist nahe Verfall schon fast wertlos und flacht gegen null ab.
Quelle: Eigene Modellrechnung (Black-Scholes-Merton [8, 9], Kurs 100 USD, Volatilität 30 %, Zins 4 %)
Wie berechnest du den Optionspreis selbst?
Das Black-Scholes-Merton-Modell berechnet einen theoretischen Preis aus fünf Eingaben: Kurs, Basispreis, Restlaufzeit, Zins und Volatilität [8, 9, 10]. Die Grundform gilt für europäische Optionen auf Aktien ohne Dividende [8, 10].
Put = K · e^(−r·T) · N(−d2) − S · N(−d1)
Call = S · N(d1) − K · e^(−r·T) · N(d2)
d1 = [ln(S ÷ K) + (r + σ² ÷ 2) · T] ÷ (σ · √T), d2 = d1 − σ · √T
S ist der Kurs, K der Basispreis, r der Zins, σ die Volatilität, T die Restlaufzeit in Jahren und N die Verteilungsfunktion der Standardnormalverteilung [8, 10].
Beispiel
Put mit Basispreis 95 USD, Kurs 100 USD, 30 Tage (Modellrechnung)
- T = 30 ÷ 365 = 0,0822 Jahre, r = 4 %, σ = 30 %
- d1 = 0,6776 und d2 = 0,5916
- N(−d1) = 0,2490 und N(−d2) = 0,2771
- K · e^(−r·T) = 94,69
- Put = 94,69 · 0,2771 − 100 · 0,2490 = 1,33 USD je Aktie, also 133 USD je Kontrakt
Der Marktpreis weicht vom Modellpreis ab. US-Aktienoptionen haben meist amerikanische Ausübung [4], und Spread, Dividenden und vorzeitige Ausübung kommen hinzu [15]. Für die Rechnungen auf Optionshub gibst du deshalb die Prämie ein, die dein Broker anzeigt. Theoretische Preise und Greeks berechnet auch der Options-Rechner von Cboe [25].
Wie berechnest du Break-even, Rendite und Kapitalbindung?
Der Break-even folgt aus Basispreis und Prämie, die Rendite aus dem Ertrag nach Gebühren und die Kapitalbindung aus dem, was die Position bindet [11, 12, 13, 14]. Die Formeln unterscheiden sich je Strategie.
| Strategie | Break-even je Aktie | Maximaler Gewinn | Maximaler Verlust | Kapitalbindung |
|---|---|---|---|---|
| Short Put (Cash-Secured) [11] | Basispreis − Prämie | Prämie | Basispreis − Prämie | Basispreis × 100 |
| Covered Call [12] | Einstandskurs − Prämie | Basispreis − Einstandskurs + Prämie | Einstandskurs − Prämie | Aktien × Einstandskurs |
| Long Call [13] | Basispreis + Prämie | unbegrenzt | Prämie | gezahlte Prämie |
| Bull Put Spread [14] | Short-Basispreis − Netto-Credit | Netto-Credit | Basispreisdifferenz − Netto-Credit | etwa maximaler Verlust |
Die Rendite ist der Ertrag nach Gebühren geteilt durch die Kapitalbindung. Für den Jahreswert multiplizierst du mit 365 und teilst durch die Tage bis zum Verfall.
Rendite = (Prämie je Kontrakt − Gebühren) ÷ Kapitalbindung
Rendite p. a. = Rendite × 365 ÷ Tage bis Verfall
Die Hochrechnung ist einfach und nicht aufgezinst. Bei kurzen Laufzeiten wird der Jahreswert sehr groß. Er beschreibt die Rechenbasis und keine erwartbare Jahresrendite.
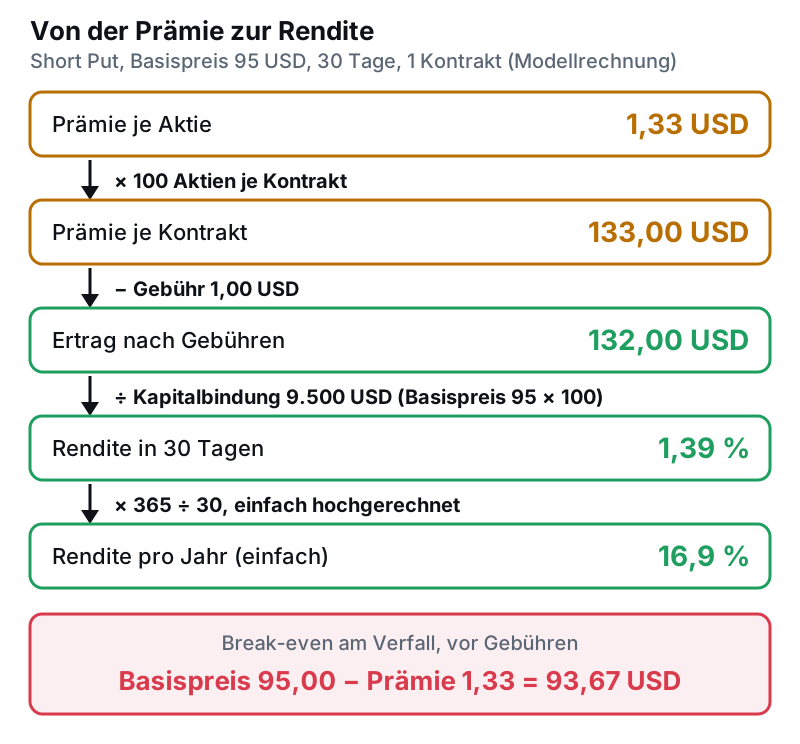
Von der Prämie je Aktie zur Rendite: Jeder Schritt der Rechenkette mit den Zahlen des Short-Put-Beispiels.
Quelle: Eigene Modellrechnung, Formeln nach [11]
Short Put berechnen: Wie hoch sind Break-even, Rendite und Kapitalbindung?
Ein Cash-Secured Put ist ein verkaufter Put, bei dem das Geld für die Andienung bereitliegt [11]. Der Break-even ist der Basispreis minus Prämie [11]. Der Cash-Secured-Put-Rechner rechnet diese Kette mit Gebühren und Margin nach.
Beispiel
Short Put, Basispreis 95 USD, Kurs 100 USD, 30 Tage (Modellrechnung)
- Prämie: 1,33 USD × 100 = 133,00 USD, Gebühr 1,00 USD, Ertrag 132,00 USD
- Kapitalbindung: 95 USD × 100 = 9.500 USD [11]
- Rendite: 132,00 ÷ 9.500 = 1,39 % in 30 Tagen, einfach hochgerechnet 16,9 % pro Jahr
- Break-even: 95,00 − 1,33 = 93,67 USD, nach Gebühren 93,68 USD
- Maximaler Verlust bei wertloser Aktie: 9.500 − 132 = 9.368 USD [11]
Fällt der Kurs unter den Basispreis, kann dir die Aktie zum Basispreis zugeteilt werden (Zuteilung, Assignment). Das ist bei amerikanischen Optionen an jedem Börsentag möglich [15]. Dein wirtschaftlicher Einstandskurs liegt dann bei 95,00 − 1,33 = 93,67 USD je Aktie, vor Gebühren; wie die Anschaffungskosten steuerlich zählen, steht im Steuer-Überblick. Als grobe Näherung gilt der Betrag des Deltas als Zuteilungswahrscheinlichkeit, im Modell mit Delta −0,25 also etwa 25 %. Das Modell selbst, N(−d2) aus der Rechnung oben, liefert für einen Kurs unter 95 USD am Verfall 27,7 %. Beides ist keine Prognose.
Gewinn und Verlust eines Short Puts am Verfall
Short Put, Basispreis 95 USD, Prämie 1,33 USD, je Kontrakt vor Gebühren: Der Gewinn ist auf die Prämie begrenzt, der Verlust wächst unter 93,67 USD und beträgt bei wertloser Aktie 9.367 USD (nach Gebühren 9.368 USD).
| Kurs am Verfall (USD) | Ausgang | Ergebnis nach Gebühren (USD) | Anteil an 9.500 USD |
|---|---|---|---|
| 100,00 | Put verfällt wertlos | +132,00 | +1,39 % |
| 95,00 | Put verfällt wertlos | +132,00 | +1,39 % |
| 93,68 | Zuteilung, Break-even | 0,00 | 0,00 % |
| 90,00 | Zuteilung | −368,00 | −3,87 % |
| 85,00 | Zuteilung | −868,00 | −9,14 % |
| 80,00 | Zuteilung | −1.368,00 | −14,40 % |
Der Verlust eines Short Puts kann die Prämie um ein Vielfaches übersteigen und im Extremfall den gesamten hinterlegten Betrag abzüglich der Prämie erreichen [11]. Die Modellzahlen sagen nichts über die Wahrscheinlichkeit dieser Fälle.
Covered Call berechnen: Wie rechnest du Prämienrendite und Maximalgewinn?
Ein Covered Call ist ein verkaufter Call auf Aktien, die du bereits hältst [12]. Der Break-even ist der Einstandskurs minus Prämie [12]. Der Covered-Call-Rechner zeigt Prämienrendite, Gesamtertrag bei Ausübung und Szenariotabelle.
Beispiel
Covered Call, Einstandskurs 100 USD, Basispreis 105 USD, 30 Tage (Modellrechnung)
- Prämie: 1,66 USD × 100 = 166,00 USD, Gebühr 1,00 USD, Ertrag 165,00 USD
- Kapitalbindung: 100 Aktien × 100 USD = 10.000 USD
- Rendite: 165 ÷ 10.000 = 1,65 % in 30 Tagen, einfach hochgerechnet 20,1 % pro Jahr
- Break-even: 100,00 − 1,66 = 98,34 USD, nach Gebühren 98,35 USD
- Maximaler Gewinn: (105 − 100) × 100 + 165 = 665 USD, das sind 6,65 % [12]
Aktienkauf und Aktienverkauf sind ohne Gebühren gerechnet. Über 105 USD nimmst du an Kursgewinnen der Aktie nicht mehr teil [12].
Gewinn und Verlust eines Covered Calls am Verfall
Covered Call, Aktie zu 100 USD, verkaufter Call mit Basispreis 105 USD und 1,66 USD Prämie, je Kontrakt vor Gebühren: Der Gewinn ist bei 666 USD gedeckelt (665 USD nach Gebühren).
| Kurs am Verfall (USD) | Ausgang | Ergebnis nach Gebühren (USD) | Anteil an 10.000 USD |
|---|---|---|---|
| 120,00 | Aktien werden abgerufen | +665,00 | +6,65 % |
| 105,00 | Call verfällt wertlos | +665,00 | +6,65 % |
| 100,00 | Call verfällt wertlos | +165,00 | +1,65 % |
| 98,35 | Break-even | 0,00 | 0,00 % |
| 95,00 | Call verfällt wertlos | −335,00 | −3,35 % |
| 90,00 | Call verfällt wertlos | −835,00 | −8,35 % |
Long Call berechnen: Wie hoch sind Break-even und Hebel?
Ein Long Call ist ein gekaufter Call [13]. Der Break-even ist der Basispreis plus Prämie, der maximale Verlust ist die gezahlte Prämie [13]. Für Long Calls gibt es auf Optionshub noch keinen eigenen Rechner. Die Rechnung besteht aus den folgenden Zeilen.
Beispiel
Long Call, Basispreis 100 USD, Kurs 100 USD, 60 Tage (Modellrechnung)
- Prämie: 5,17 USD × 100 = 517,00 USD, Gebühr 1,00 USD, Kapitalbindung 518,00 USD
- Break-even: 100,00 + 5,17 = 105,17 USD, mit Gebühren für Kauf und Verkauf der Option 105,19 USD
- Maximaler Verlust: 518,00 USD, das sind 100 % des eingesetzten Betrags [13]
- Der Kapitaleinsatz beträgt 5,2 % von 10.000 USD, dem Preis von 100 Aktien
Der Hebel zeigt sich in beide Richtungen. Steigt die Aktie am Verfall um 10 %, bringt der Call 481 USD oder 92,9 % auf 518 USD. Bleibt der Kurs bei 100 USD, ist der gesamte Einsatz verloren, obwohl die Aktie unverändert ist.
Gewinn und Verlust eines Long Calls am Verfall
Long Call, Basispreis 100 USD, Prämie 5,17 USD, je Kontrakt vor Gebühren: Der Verlust ist auf die Prämie begrenzt, der Gewinn steigt oberhalb von 105,17 USD.
| Kurs am Verfall (USD) | Ergebnis nach Gebühren (USD) | Anteil an 518 USD | Aktie, Veränderung |
|---|---|---|---|
| 90,00 | −518,00 | −100,0 % | −10,0 % |
| 100,00 | −518,00 | −100,0 % | 0,0 % |
| 105,19 | 0,00 | 0,0 % | +5,2 % |
| 110,00 | +481,00 | +92,9 % | +10,0 % |
| 120,00 | +1.481,00 | +285,9 % | +20,0 % |
Die Zeilen ab 105,19 USD unterstellen den Verkauf der Option mit einer zweiten Gebühr von 1,00 USD. Bei Kursen unter dem Basispreis verfällt sie wertlos, und nur die Kaufgebühr fällt an.
Bull Put Spread berechnen: Wie rechnest du Netto-Credit und Risiko?
Ein Bull Put Spread kombiniert einen verkauften Put mit einem gekauften Put mit niedrigerem Basispreis und gleichem Verfall [14]. Er bringt einen Netto-Credit, und der Verlust ist begrenzt [14]. Der Break-even ist der Basispreis des verkauften Puts minus Netto-Credit, der maximale Verlust die Basispreisdifferenz minus Netto-Credit [14]. Einen Bull-Put-Spread-Rechner gibt es auf Optionshub noch nicht, die Tabelle unten ersetzt ihn.
Beispiel
Bull Put Spread, Short Put 95 USD, Long Put 90 USD, 30 Tage (Modellrechnung)
- Netto-Credit: 1,33 USD − 0,40 USD = 0,93 USD je Aktie, also 93,00 USD
- Gebühren: 2 Legs zu je 1,00 USD Mindestgebühr = 2,00 USD, denn IBKR wendet das Orderminimum auf jedes Leg einer Kombi-Order an und 0,65 USD je Kontrakt liegt darunter; Ertrag nach Gebühren 93,00 − 2,00 = 91,00 USD [16]
- Maximaler Verlust: (95 − 90) × 100 − 93 + 2 = 409,00 USD [14]
- Kapitalbindung: etwa 409,00 USD, denn FINRA setzt für Spreads die Margin höchstens auf den maximal möglichen Verlust [20]; maßgeblich ist die Margin-Anzeige deines Brokers
- Break-even: 95,00 − 0,93 = 94,07 USD, nach Gebühren 94,09 USD
- Rendite auf das Risiko: 91,00 ÷ 409,00 = 22,2 % in 30 Tagen
Das Verhältnis von Gewinn zu Verlust bestimmt, wie oft der Spread gewinnen muss. Kennt die Auszahlung nur ihre beiden Extreme, den Maximalgewinn von 91 USD und den Maximalverlust von 409 USD, muss der Spread in 409 ÷ (409 + 91) = 81,8 % der Fälle den Maximalgewinn bringen, damit sich beides ausgleicht. Das ist eine vereinfachte Rechnung, denn zwischen den Basispreisen gibt es Ergebnisse, die kleiner als Maximalgewinn und Maximalverlust ausfallen, und sie sagt nichts über die Verteilung der Kurse. Das Modell ordnet einem Kurs über 94,07 USD am Verfall eine Wahrscheinlichkeit von 76,0 % zu (N(d2) beim Break-even); das ist eine risikoneutrale Modellgröße und keine beobachtete Trefferquote, und die beiden Quoten erlauben keinen Erwartungswertvergleich.
Gewinn und Verlust eines Bull Put Spreads am Verfall
Bull Put Spread, verkaufter Put 95 USD zu 1,33 USD, gekaufter Put 90 USD zu 0,40 USD, je Kontrakt vor Gebühren: Gewinn und Verlust sind begrenzt.
| Kurs am Verfall (USD) | Ergebnis nach Gebühren (USD) | Anteil an 409,00 USD |
|---|---|---|
| 100,00 | +91,00 | +22,2 % |
| 95,00 | +91,00 | +22,2 % |
| 94,09 | 0,00 | 0,0 % |
| 92,00 | −209,00 | −51,1 % |
| 90,00 | −409,00 | −100,0 % |
| 80,00 | −409,00 | −100,0 % |
Das Ergebnis ist die Prämiengutschrift abzüglich des Positionsergebnisses des Spreads am Verfall und der Gebühren. Bei 92 USD sind das 93,00 − 300,00 − 2,00 = −209,00 USD, wobei 300 USD der innere Wert des verkauften Puts ((95 − 92) × 100) sind.
Wie wirken sich Gebühren auf Prämie und Rendite aus?
Gebühren sind meist ein fester Betrag je Order oder Kontrakt und treffen deshalb kleine Prämien prozentual stärker. Die Tabelle zeigt die Sätze für US-Aktienoptionen, abgerufen am 29.10.2026.
| Anbieter | Provision je Kontrakt | Mindestgebühr | Hinweis |
|---|---|---|---|
| Interactive Brokers (IBKR Pro, bis 10.000 Kontrakte im Monat) [16] | 0,65 USD ab 0,10 USD Prämie | 1,00 USD je Order | Börsen-, Clearing- und Regulierungsgebühren kommen hinzu |
| LYNX (US-Aktien- und Indexoptionen, Cboe) [17] | 3,50 USD (Eurex-Optionen: 2,00 EUR) | auf der Seite nicht genannt | Seite: ohne marktübliche Spreads, Produktgebühren und mögliche Finanztransaktionssteuern |
| CapTrader (Options USA) [18] | ab 3,50 USD | auf der Seite nicht genannt | Seite nennt Preise einschließlich anfallender Börsengebühren, die Zuordnung zum Betrag ist dort unklar |
Zu den Drittgebühren gehört die Clearinggebühr der OCC von 0,025 USD je Kontrakt [19], die IBKR separat ausweist [16]. Börsen erheben Gebühren je nach Teilnehmerart, Cboe veröffentlicht dafür eigene Gebührencodes [26]. In den Beispielen sind diese Drittgebühren nicht enthalten.
Beim Short Put mit 133 USD Prämie kostet die Eröffnung bei IBKR 0,75 % der Prämie und bei 3,50 USD je Kontrakt 2,63 %. Ein Rückkauf verdoppelt den Wert. Beim Bull Put Spread mit zwei Legs sind es bei IBKR 2,00 USD, weil das Orderminimum für jedes Leg einer Kombi-Order gilt [16], gegenüber 7,00 USD bei 3,50 USD je Kontrakt, also 2,2 % gegenüber 7,5 % des Credits von 93 USD.
Gebühren in Prozent der Prämie, Short Put mit 133 USD Prämie
Gebühr für Eröffnung und für Eröffnung mit Rückkauf, ein Kontrakt, ohne Börsen- und Regulierungsgebühren. Je kleiner die Prämie, desto größer der Anteil.
Quelle: Eigene Rechnung nach den Preisseiten von IBKR [16], LYNX [17] und CapTrader [18], abgerufen am 29.10.2026
Eine Gebühr bei Zuteilung oder Ausübung kann je nach Broker anfallen. Wie Prämien, Glattstellung und Verluste in Deutschland besteuert werden, steht im Steuer-Überblick.
Wie unterscheiden sich die vier Strategien im Vergleich?
Die vier Strategien unterscheiden sich vor allem in Kapitalbindung, Gewinnobergrenze und maximalem Verlust. Die Tabelle fasst die Beispiele zusammen, alle Werte je Kontrakt und als Modellrechnung. Der Break-even steht einmal vor und einmal nach Gebühren, die übrigen Zeilen nach Gebühren; beim Long Call setzt der Break-even nach Gebühren den Verkauf der Option voraus.
| Kennzahl | Short Put 95 | Covered Call 105 | Long Call 100 | Bull Put Spread 95/90 |
|---|---|---|---|---|
| Laufzeit (Tage) | 30 | 30 | 60 | 30 |
| Prämie je Kontrakt (USD) | +133,00 | +166,00 | −517,00 | +93,00 |
| Gebühr Eröffnung (USD) | 1,00 | 1,00 | 1,00 | 2,00 |
| Kapitalbindung (USD) | 9.500 | 10.000 | 518 | etwa 409 |
| Break-even je Aktie vor Gebühren (USD) | 93,67 | 98,34 | 105,17 | 94,07 |
| Break-even je Aktie nach Gebühren (USD) | 93,68 | 98,35 | 105,19 | 94,09 |
| Maximaler Gewinn (USD) | 132,00 | 665,00 | unbegrenzt | 91,00 |
| Maximaler Verlust (USD) | 9.368 | 9.835 | 518 | 409,00 |
| Günstigster Ausgang, Anteil am Kapital | 1,39 % | 6,65 % | unbegrenzt | 22,2 % |
Welche Rechner gibt es auf Optionshub?
Optionshub bietet vier Rechner für Verkäufer von Optionen, die mit der Prämie deines Brokers rechnen. Alle sind auf der Seite Optionsrechner gesammelt.
- Cash-Secured-Put-Rechner: Kapitalbindung, Break-even, Rendite und Andienungswahrscheinlichkeit eines Short Puts, wie im Beispiel oben.
- Covered-Call-Rechner: Prämienrendite auf den Einstandskurs, Gesamtertrag bei Ausübung, Break-even und Szenariotabelle.
- Wheel-Strategie-Rechner: ein kompletter Zyklus aus Put-Phase, Andienung und Covered-Call-Phase.
- Roll-Rechner: Netto-Credit oder Netto-Debit beim Rollen, neuer Break-even und kumulierte Prämie.
Die Gebühren der Rechner lassen sich je Broker einstellen. Die Zahlen aus diesem Beitrag lassen sich mit den Werten deines Brokers nachrechnen. Maßgeblich ist immer die Margin- und Gebührenanzeige deines Brokers. Merkmale und Risiken börsengehandelter Optionen beschreibt das Options Disclosure Document der OCC [24].
Häufige Fragen
Wie berechne ich die Optionsprämie?
Wie berechne ich den Break-even einer Option?
Wie berechne ich die Rendite einer Option?
Wie viel Kapital bindet ein Short Put?
Was ist der Unterschied zwischen innerem Wert und Zeitwert?
Glossar
- Optionsprämie
- Die Optionsprämie ist der Preis einer Option, den der Käufer zahlt und der Verkäufer erhält [1, 21]. Bei Aktienoptionen wird sie je Aktie quotiert, ein Kontrakt umfasst meist 100 Aktien [4].
- Innerer Wert
- Der innere Wert (intrinsic value) ist der Betrag, um den eine Option im Geld liegt. Er ist bei Calls Kurs minus Basispreis und bei Puts Basispreis minus Kurs, mindestens null [2, 3].
- Zeitwert
- Der Zeitwert (time value) ist die Prämie minus der innere Wert [2, 3]. Er sinkt mit der Restlaufzeit und ist bei Optionen am Geld am größten [6].
- Implizite Volatilität
- Die implizite Volatilität (IV) ist die Schwankungsbreite des Basiswerts, die in den Optionspreisen steckt. Der VIX misst sie für den S&P 500 über 30 Tage [7].
- Break-even
- Der Break-even ist der Kurs des Basiswerts am Verfall, bei dem die Position vor Gebühren weder Gewinn noch Verlust macht [11, 13, 14].
- Kapitalbindung
- Die Kapitalbindung ist der Betrag, der für die Position reserviert oder eingesetzt ist. Beim Cash-Secured Put ist es der Basispreis mal 100, beim Long Call die gezahlte Prämie [11, 13].
- Bull Put Spread
- Ein Bull Put Spread ist ein verkaufter Put kombiniert mit einem gekauften Put mit niedrigerem Basispreis und gleichem Verfall. Er bringt einen Netto-Credit und begrenzt den Verlust [14].
Quellen
Die Zahl in eckigen Klammern im Text verweist auf die Nummer der Quelle.
- [1]
What is an Option? (Options Industry Council)
Options Clearing Corporation, Options Industry Council, abgerufen am 29. Oktober 2026
- [2]
Options Pricing (Options Industry Council)
Options Clearing Corporation, Options Industry Council, abgerufen am 29. Oktober 2026
- [3]
Cboe Exchange, Form 19b-4, SR-CBOE-2019-126 (Definition von Zeitwert, innerem Wert und Theta)
Cboe Exchange, Inc., abgerufen am 29. Oktober 2026
- [4]
Equity vs. Index Options (Options Industry Council)
Options Clearing Corporation, Options Industry Council, abgerufen am 29. Oktober 2026
- [5]
Eurex: E.ON (EOA) Equity Options, Contract Specifications
Eurex Deutschland, abgerufen am 29. Oktober 2026
- [6]
Theta (Options Industry Council)
Options Clearing Corporation, Options Industry Council, abgerufen am 29. Oktober 2026
- [7]
Cboe Volatility Index (VIX) Methodology
Cboe Global Indices, LLC, abgerufen am 29. Oktober 2026
- [8]
Black, F. und Scholes, M. (1973): The Pricing of Options and Corporate Liabilities, Journal of Political Economy 81 (3), S. 637 bis 654, DOI 10.1086/260062
University of Chicago Press, abgerufen am 29. Oktober 2026
- [9]
Merton, R. C. (1973): Theory of Rational Option Pricing, Bell Journal of Economics and Management Science 4 (1), S. 141 ff., DOI 10.2307/3003143
The RAND Corporation (JSTOR), abgerufen am 29. Oktober 2026
- [10]
Hull, J. C.: Options, Futures, and Other Derivatives, 11. Auflage (2022), Kapitel 10 bis 12, 15 und 19
Pearson, abgerufen am 29. Oktober 2026
- [11]
Cash-Secured Put (Options Industry Council)
Options Clearing Corporation, Options Industry Council, abgerufen am 29. Oktober 2026
- [12]
Covered Call (Buy-Write) (Options Industry Council)
Options Clearing Corporation, Options Industry Council, abgerufen am 29. Oktober 2026
- [13]
Long Call (Options Industry Council)
Options Clearing Corporation, Options Industry Council, abgerufen am 29. Oktober 2026
- [14]
Bull Put Spread (Credit Put Spread) (Options Industry Council)
Options Clearing Corporation, Options Industry Council, abgerufen am 29. Oktober 2026
- [15]
Options Assignment (Options Industry Council, FAQ)
Options Clearing Corporation, Options Industry Council, abgerufen am 29. Oktober 2026
- [16]
Interactive Brokers: Commissions Options, United States
Interactive Brokers LLC, abgerufen am 6. November 2026
- [17]
LYNX: Preise und Konditionen
LYNX B.V. Germany Branch, abgerufen am 29. Oktober 2026
- [18]
- [19]
OCC: Schedule of Fees (Stand Oktober 2026)
Options Clearing Corporation, abgerufen am 29. Oktober 2026
- [20]
FINRA Rule 4210 (Margin Requirements), Absatz (f)(2)(H)(i), Spreads
FINRA, abgerufen am 29. Oktober 2026
- [21]
Merkblatt Finanzinstrumente (Derivate), Abschnitt Optionsgeschäfte (Stand Dezember 2021)
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), abgerufen am 29. Oktober 2026
- [22]
Gehebelte Zertifikate, Abschnitt Optionsscheine
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), abgerufen am 29. Oktober 2026
- [23]
MiFID II, Anhang I, Abschnitt C, Nr. 4 (Finanzinstrumente)
ESMA, Interactive Single Rulebook, abgerufen am 29. Oktober 2026
- [24]
The Characteristics and Risks of Standardized Options (Options Disclosure Document)
Options Clearing Corporation, abgerufen am 29. Oktober 2026
- [25]
Cboe Options Calculator (theoretische Preise und Greeks)
Cboe Global Markets, abgerufen am 29. Oktober 2026
- [26]
Cboe U.S. Options Fee Schedules, Fee Codes and Associated Fees (gültig ab 8. Oktober 2026)
Cboe Global Markets, abgerufen am 29. Oktober 2026
Neue Artikel per E-Mail
Neue Artikel und Rechner direkt in dein Postfach. Abmeldung jederzeit möglich.